

マネードクターは保険や家計の相談を何度でも無料で受けられるサービスですが、運営会社の株式会社FPパートナーが2025年8月に関東財務局から業務改善命令を受けており、申し込む前に評判を確かめておきたい方も多いのではないでしょうか。
実際の口コミでは、「複数社の商品を比べながらライフプラン全体を整理してもらえた」「専門用語を使わない説明でわかりやすかった」という声が目立つ一方、担当FPによって提案の質に差があり、保険の提案へ話が偏りやすいという指摘も一定数見られました。
そこで、この記事では「マネードクターの良い評判と悪い評判、行政処分の内容」を詳しく解説します。
無料で相談できる理由や他社との違い、相談で失敗しないためのコツもまとめたので、「マネードクターへの申し込みを迷っている方」や「行政処分の内容を確かめてから相談したい方」は、ぜひ参考にしてください。
マネードクターとは
出典:https://fp-moneydoctor.com/
| 運営会社 | 株式会社FPパートナー |
|---|---|
| 上場市場 | 東証プライム・証券コード7,388 |
| 相談料 | 無料 |
| 相談回数 | 何回でも無料 |
| 相談方法 | 訪問 オンライン 店舗 |
| 取扱保険会社数 | 生命保険・損害保険42社 |
| 在籍FP数 | FP資格保有者2,265名・2025年度MDRT会員1,087名 |
| 拠点数 | 全国196拠点・2026年5月時点 |
| 受付時間 | 平日:9:00〜20:00 土日祝:9:00〜18:00 |
| 公式サイト | マネードクター公式 |
本記事の会社概要と実績は、マネードクター公式サイトとFPパートナーのIR情報を確認した値です。
マネードクターは、保険の見直しを中心にお金の悩み全般をファイナンシャルプランナーに無料で相談できるサービスで、2019年10月に「保険のビュッフェ」から屋号を変えているため、旧名称のほうで覚えている方もいるかもしれません。
運営会社の株式会社FPパートナーは2009年12月設立、東京都台東区浅草橋に本社を置く東証プライム上場企業で、代表取締役社長は黒木勉氏、生命保険・損害保険の代理店業を営んでいます。
相談範囲は保険にとどまらず、ライフプラン提案やキャッシュフロー診断、NISA・iDeCoを含む資産運用、教育資金・住宅ローン・老後資金・相続対策まで対応しているため、保険以外の家計相談だけで利用しても問題ありません。
マネードクターの運営会社が受けた行政処分
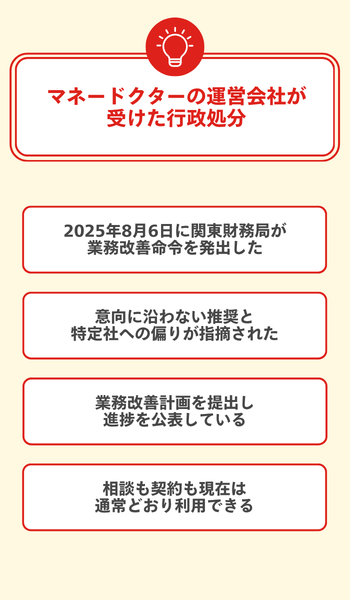
それぞれ解説します。
マネードクターの評判を調べると必ず出てくる行政処分は、運営会社の株式会社FPパートナーが受けたもので、マネードクターというサービス名に対する処分ではありません。
この章は、関東財務局の公表資料と、FPパートナーが適時開示した業務改善計画の進捗報告を確認したうえでまとめました。
2025年8月6日に関東財務局が業務改善命令を発出した
2025年8月6日に関東財務局は株式会社FPパートナーに対し、保険業法第306条に基づく業務改善命令を出しました。
処分の種類は業務改善命令で、営業そのものを止める業務停止命令ではありません。
命令の内容は意向把握・確認義務を実施する態勢の確立、保険募集管理態勢の確立、経営責任の明確化などで、業務改善計画を2025年10月6日までに提出するよう求めています。
出典:https://lfb.mof.go.jp/kantou/kinyuu/pagekt_cnt_202508.html
意向に沿わない推奨と特定社への偏りが指摘された
関東財務局の検査では、収入保障のみを希望する顧客に変額保険を提案するなど、意向把握が不十分なまま商品を勧めた事例が確認されています。
また、医療保障を希望する顧客に特定の保険商品だけを提案した事例も多数あり、合理的な理由なく特定の保険会社を偏って勧めていた疑いが強いと指摘されました。
なお、悪い評判の章にある「外貨建てや貯蓄型の保険を繰り返し勧められた」という口コミは、貯蓄性保険は不要と伝えた顧客にドル建て終身保険を勧めたという公表事案と同じ内容です。
業務改善計画を提出し進捗を公表している
FPパートナーは命令に沿って2025年10月6日に業務改善計画書を関東財務局へ提出し、以後は6か月ごとの進捗報告と自社サイトでの概要公表が義務付けられました。
2026年5月15日に第1回の進捗状況報告書を提出し、2026年8月5日には進捗報告として「NEXTに関する取り組み 第4回」を公表しました。
8月の報告では、2026年6月施行の改正保険業法に合わせて比較推奨販売の手法を見直し、顧客管理システムの機能を強化したと説明しています。
ただし、改善が定着したかどうかを判断するのは関東財務局で、利用者が確認できるのは公表された進捗の範囲にとどまります。
相談も契約も現在は通常どおり利用できる
マネードクターの無料相談も保険の申し込みも、現在は通常どおり受け付けています。
すでに加入している保険は保険会社との契約なので、代理店が業務改善命令を受けても契約が無効になるといった記載は公表資料にありません。
一方、処分を受けたからといって意向と異なる提案が今後起きないとは限らないため、提案された商品が自分の希望に沿っているかは利用者側で確かめる必要があります。
マネードクターの良い評判
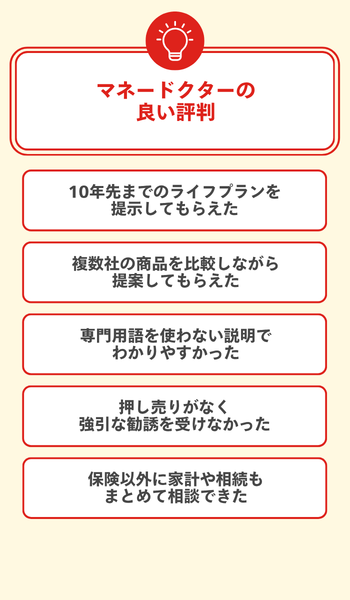
それぞれ解説します。
マネードクターの良い評判は、大阪ガスのDaigasコラムが独自アンケートで集めた口コミ39件と、Googleマップ・X(旧Twitter)の投稿を転載した比較サイトから収集し、出典URL付きで掲載しています。
Daigasコラムの調査では総合評価が5点満点中4.36で、4つの評価項目のうち「説明のわかりやすさ」が4.5と最も高い一方、「提案の納得度」は4.2にとどまりました。
10年先までのライフプランを提示してもらえた
良い評判で目立つのは、教育費や老後資金といった将来の必要額を試算し、具体的な数字で示してもらえたという声です。
数字が見えたことで漠然とした不安が整理できたという評価が、ライフプラン相談の口コミで繰り返し挙がっています。
教育資金や老後の備えについて漠然とした不安がありましたが、詳細なキャッシュフロー表を作成してもらい可視化できたことが一番の収穫でした。
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
複数社の商品を比較しながら提案してもらえた
複数の保険会社の商品を横に並べ、メリットとデメリットの両方を添えて比較してもらえたという口コミも多く見られます。
公式サイトによると生命保険・損害保険あわせて42社を取り扱っており、1社専属の営業担当と違って会社をまたいだ比較を受けられます。
保険料と保障内容を客観的な数字で見比べられた点を、納得して選べた理由に挙げる人が少なくありません。
良かった点は、複数の保険会社を一度に比較でき、自分に最適なプランを客観的な数字で示してもらえたことです。
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
専門用語を使わない説明でわかりやすかった
Daigasコラムの調査では「説明のわかりやすさ」が4.5と4項目の中で最も高く、初めて相談した人からも専門用語を噛み砕いて説明してもらえたと評価されています。
また、前回と同じ質問を繰り返しても理解できるまで説明してくれたという口コミもあるので、知識に自信がなくても遠慮なく質問できそうです。
無知な自分でも分かりやすく噛み砕いて説明してくれるので勉強になった
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
押し売りがなく強引な勧誘を受けなかった
勧誘への不安に対しては、契約を急かされなかったという口コミが良い評判の中に一定数あります。
投資に興味がないと伝えたら勧められなかった、営業の話は興味があるかを聞かれてから提案された、といった具体的なエピソードも投稿されています。
ただし担当者による差を指摘する声もあるため、次の悪い評判の章と合わせて読んでください。
一方で一度に情報量が多く、少し疲れた点は気になりました。
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
保険以外に家計や相続もまとめて相談できた
保険の見直しにとどまらず、家計の固定費・相続・介護費用・NISAまで一度の相談でまとめて扱えたという口コミもあります。
相談内容を保険に限定していないので、使っていないサブスクの解約から相続対策まで、同じ担当者にまとめて相談できます。
土曜日や遅い時間に予定を合わせてもらえた、相談後に格安SIMへ切り替えたなど、実際の行動につながった例も少なくありません。
節税や多岐に渡り色々お詳しいので、とても頼りになります。
出典:https://hoken-all.co.jp/article-4541/
マネードクターの悪い評判・デメリット
それぞれ解説します。
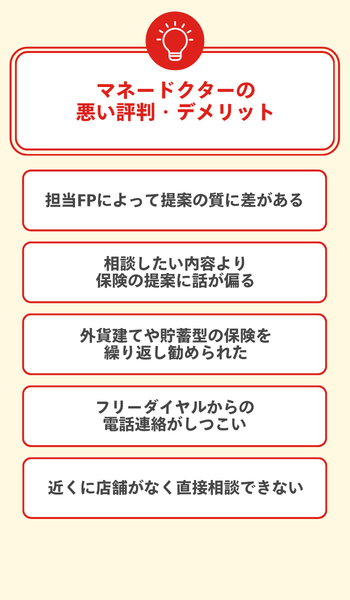
担当FPによって提案の質に差がある
マネードクターの悪い評判で目立つのが、担当FPによって知識量や提案の質に差があるという声です。
悪かった点は、担当者によって知識量に差があり、人気店ゆえに次回の予約が取りづらかった点です
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
担当FPの指名制度がなく、予約内容をもとに会社側が担当を決めているため、こうした差が生まれやすくなります。
相談してみて合わないと感じたら、カスタマーセンターへの申し出で担当者を変更してもらいましょう。
具体的なやり方については、「失敗しないためのコツ」の章で解説しているので参考にしてください。
相談したい内容より保険の提案に話が偏る
教育資金や老後資金の相談で申し込んだのに、話が保険の提案に寄ってしまったという不満も少なくありません。
保険提案が中心になりやすいため、こちらから「老後資金の準備について具体的に知りたい」と軌道修正した。目的を明確に伝えないと話題が保険中心になり、本来聞きたい内容に十分な時間を使えないと感じた
出典:https://home.osakagas.co.jp/column/fp/fp-service/money-doctor-reviews/
マネードクターは保険代理店で、契約が成立したときに保険会社から受け取る手数料が収益源のため、どうしても提案が保険に寄りやすくなります。
「今日は老後資金の準備方法を知りたい」のように、相談の冒頭で目的を言葉にして伝えておくと効果的です。
外貨建てや貯蓄型の保険を繰り返し勧められた
意向と違う外貨建て保険や貯蓄型保険を何度も勧められたという口コミは、「やばい」と言われる評判の中心にあります。
途中からやや強引に外貨建ての保険を強く勧めてきたので、やんわりと興味ないことを伝えるも、商品名は違うが同様の保険を何度も紹介されました。
出典:https://www.hoken-minaoshi-lab.jp/article/money-doctor-reviews/
この口コミは、2025年8月に関東財務局がFPパートナーへ指摘した「顧客の意向と異なる商品推奨」「特定の保険会社への偏った推奨」と同じ構図なので、詳しい指摘内容は行政処分の章もあわせて確認してください。
大阪ガスの口コミ調査39件でも、提案の納得度は4.2と評価4項目の中で最も低く、納得しきれないまま提案を受けた人が一定数いることがうかがえます。
対処法は、勧められた商品だけでなく他社商品を含めた選択肢も並べてもらい、比較の根拠を聞いてから判断することです。
フリーダイヤルからの電話連絡がしつこい
面談前後のフォロー連絡が電話中心のため、フリーダイヤルから何度も電話がかかってきてしつこいと感じたという不満も寄せられています。
何度かフリーダイヤルでかかってくることがあり、そのたびに保険関連の勧誘を多くされたことがあります。ややしつこいので迷惑電話設定にしたほどです。
出典:https://www.hoken-minaoshi-lab.jp/article/money-doctor-reviews/
案内が不要になったら、カスタマーセンター0120-800-857に「今後の案内は不要」と伝えると連絡は止まります。
それでも電話が続く場合は、担当変更か相談終了の意思をはっきり伝えてください。
近くに店舗がなく直接相談できない
店舗で対面相談したい人からは、近くに店舗がなく直接相談できなかったという声が上がっています。
近くに店舗がなかった
出典:https://www.hoken-minaoshi-lab.jp/article/money-doctor-reviews/
公式の店舗一覧で確認すると、現時点で栃木県・山形県・山梨県・静岡県の4県は店舗・支社が0件で、この4県に住んでる方は店舗相談を選べません。
休日の店舗予約は埋まりやすく、完全予約制で当日の相談もできないため、店舗にこだわらない方が予約は取りやすいのが実情です。
マネードクターが無料で相談できる仕組み
それぞれ解説します。
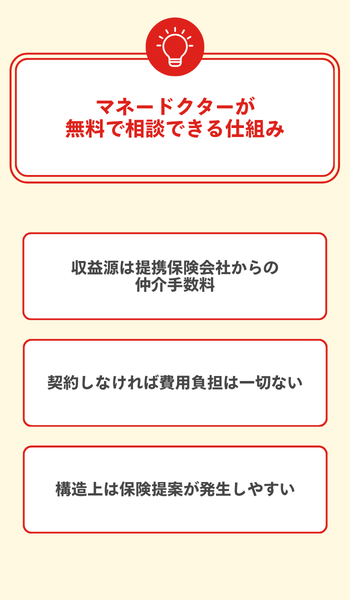
収益源は提携保険会社からの仲介手数料
マネードクターの相談が無料なのは、保険代理店である運営会社のFPパートナーが、相談者の保険加入時に保険会社から手数料を受け取っているためです。
費用を負担しているのは相談者ではなく保険会社で、無料相談は保険代理店の営業活動の一部として成り立っています。
保険の契約は保険会社と直接結ぶため、公式サイトも「どこでご契約されても同じ保険料」と説明しており、相談料が保険料に上乗せされる心配はありません。
契約しなければ費用負担は一切ない
公式FAQには「保険や金融商品にご加入されてもされなくても、ご相談に関するお客さまの料金負担は一切ございません」と明記されています。
相談回数に上限はなく、2回目以降に有料へ切り替わることもないうえ、以下の費用も相談者側の負担はありません。
- 相談料
- 加入時の事務手続き料
- FPの交通費
- カフェ相談時のFP分の飲食代
- 相談の延長料金
構造上は保険提案が発生しやすい
収益が保険契約から生まれる以上、教育資金や老後資金の相談でも最終的に保険商品の提案につながりやすいことは、無料の裏側として押さえておきたいところです。
強引な勧誘へのペナルティやノルマがないと紹介する記事もありますが、公式サイトに記載は見当たらないため、提案は無料の対価と割り切り、契約の判断は自分の意向を基準にしましょう。
もし保険を売る目的の相談を行わないと明示する相談先も見ておきたい方は、マネーキャリアの口コミ記事を参考にしてみてください。
マネードクターの相談で失敗しないためのコツ
それぞれ解説します。
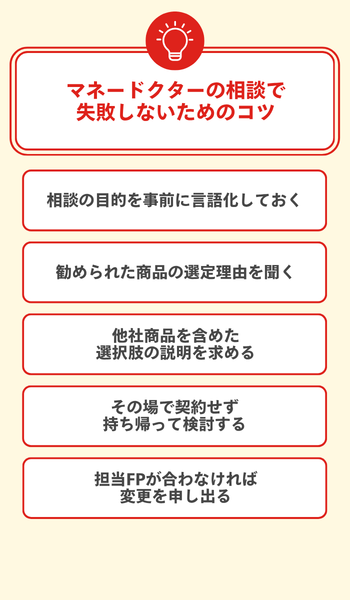
相談の目的を事前に言語化しておく
関東財務局が公表した処分理由には「医療保障を希望する顧客に変額保険を提案した事例」が挙げられており、目的が曖昧なまま相談すると提案が希望からズレやすくなってしまいます。
マネードクターが求める準備物は保険証券程度ですが、念のために以下4点を家族で話し合ってから相談に臨みましょう。
- 保険証券と直近の健康診断結果
- 譲れない条件と妥協できる条件
- 月々に払える保険料の上限
- 保障が目的か貯蓄が目的かの優先順位
1回の相談は1時間30分前後のため、目的と予算を最初に担当FPへ伝えておくと、限られた時間を保障の中身の検討に使えます。
勧められた商品の選定理由を聞く
提案を受けたら、「なぜこの商品なのか」「比較した他の候補は何か」の2点を必ず聞いてください。
関東財務局の検査では「推奨理由の説明がない」「特定商品のみ提案する事例が多数」といった実態が確認されており、理由を確かめるだけでも偏った提案への自衛策になります。
説明が「人気だから」「実績があるから」のように抽象的な場合は、比較の根拠となった他商品も一緒に示してもらうよう頼んでみてください。
他社商品を含めた選択肢の説明を求める
マネードクターで比較できるのは取扱42社の商品に限られるため、市場にある全ての保険から選べるわけではありません。
ただ、検査で「特定保険会社を偏重して推奨していることが強く疑われる」とされた経緯があるため、1つの窓口の回答だけで判断するのは避けたいところです。
ほけんの窓口や保険見直しラボ、マネーキャリアといった別の相談窓口にも同じ条件で相談し、提案が一致するかどうかで偏りを見分けましょう。
その場で契約せず持ち帰って検討する
提案を受けた当日は契約せず、相談の冒頭で「今日は決めずに持ち帰って家族と相談します」と伝えておくことが重要です。
相談は何回でも無料で、加入してもしなくても料金負担はないと公式FAQに明記されているため、提案を断ったり持ち帰ったりしても問題ありません。
また、「今月中でないと条件が変わる」などと急かされた場合も、その場で決めずに契約を保留してください。
断るときは長い理由を伝えるのではなく、「今回の提案は目的に合わないので見送ります。」「保険料の負担が難しいです。」と簡潔に伝えると提案が長引きにくくなります。
担当FPが合わなければ変更を申し出る
マネードクターは「ご意向と沿わない場合」も担当変更の理由として認めているので、「相性が合わない」「提案がズレ続ける」際は、マネードクターカスタマーセンター(0120-800-857)へ電話で担当変更を申し出てください。
受付時間は平日9:00〜20:00・土日祝9:00〜18:00で、通話料はかかりません。
全国196拠点(2026年5月時点)で店舗・訪問・オンラインに対応しているため、担当変更ではなく別の店舗で相談し直す方法もあります。
マネードクターとほけんの窓口・マネーキャリア・保険見直しラボとの違い
それぞれ解説します。
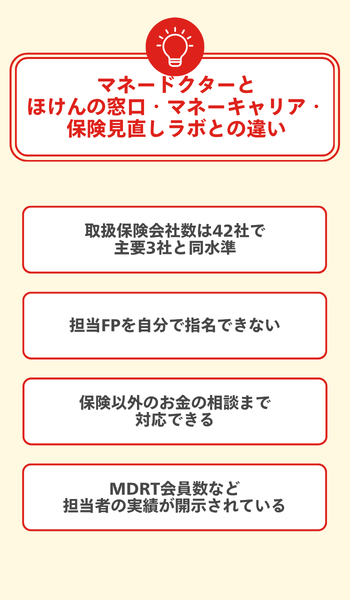
マネードクターと他社の違いは、取扱保険会社数よりも相談形式・担当者の変更制度・運営会社の状況に表れます。
各社の詳しい評判はマネーキャリアの口コミ記事と、保険見直しラボの評判記事でも解説しているので、あわせて参考にしてみてください。
4社の主な違いを現時点の各社公式サイトの情報でまとめると、以下の通りです。
| サービス名 | 取扱保険会社数 | 相談形式 | 担当指名 | 拠点数 | 行政処分の有無 |
|---|---|---|---|---|---|
| マネードクター | 42社(2026年9月 公式表記) | 店舗・訪問・オンライン | 指名不可(カスタマーセンターで担当変更可) | 196拠点(2026年5月時点) | あり(2025年8月 業務改善命令) |
| ほけんの窓口 | 40社以上 | 店舗・オンライン・訪問(エリア限定) | 指名不可(女性担当者の指定・担当変更可) | 700店舗以上 | なし |
| マネーキャリア | 50社(2024年3月時点) | オンライン・訪問 | 指名不可(事前にプロフィール確認・無料で変更可) | 実店舗なし | なし |
| 保険見直しラボ | 42社(2026年9月時点) | 訪問・オフィス・オンライン | 指名不可(イエローカード制度で変更可) | 約60拠点以上(2025年4月時点) | なし |
取扱社数はほぼ横並びのため、店舗に通いたいか、行政処分歴をどう捉えるかで選ぶ先が変わります。
取扱保険会社数は42社で主要3社と同水準
マネードクターの取扱保険会社数は記事によって異なる数字で紹介されることがありますが、公式サイトの現在の表記は生命保険と損害保険をあわせて42社です。
ほけんの窓口が40社以上、保険見直しラボが42社、マネーキャリアが50社なので、4社の間に大きな差はありません。
ただし、どの窓口も世の中のすべての保険や金融商品を扱っているわけではなく、取扱外の保険会社の商品は比較の候補から外れてしまいます。
気になる保険会社がある場合は、予約時にその会社の商品を扱っているか確認しておきましょう。
担当FPを自分で指名できない
マネードクターでは担当FPを自分で指名できず、相談内容や住まいの地域に応じた担当者が割り当てられます。
担当者と合わないときの変更手順は「失敗しないためのコツ」の章を参考にしてください。
指名できない点は他社も同じで、ほけんの窓口は女性担当者の指定、マネーキャリアは面談前のプロフィール確認と無料変更、保険見直しラボはイエローカード制度で対応しています。
保険以外のお金の相談まで対応できる
マネードクターは保険だけでなく、家計の見直しやNISA・iDeCo、住宅ローン、教育資金、老後資金、相続まで相談できます。
保険見直しラボは保険の見直しに特化した訪問型サービスのため、家計全体を見てもらいたい方には物足りない場合があります。
マネーキャリアは家計全般に対応する点でマネードクターに近いものの、個別の投資銘柄まではすすめてもらえないのが違いです。
ほけんの窓口も家計管理やNISA、住宅ローンの相談に対応していますが、40社以上の保険を比較する店舗相談がメインです。
MDRT会員数など担当者の実績が開示されている
マネードクターは公式サイトで、FP資格保有者2,265名(2026年2月現在)とMDRT会員1,087名(2025年度)という担当者の実績を公表しています。
MDRT会員数まで公表しているのは4社の中でマネードクターだけで、保険見直しラボは平均業界経験17.3年、マネーキャリアは提携FPの経験5年〜15年以上を目安として示しています。
一方で、成績が高い担当者ほど提案の力も強いため、運営会社が2025年8月に受けた行政処分の指摘内容もあわせて確認しておきましょう。
マネードクターがおすすめな人
マネードクターは、保険の見直しだけでなく家計・教育資金・老後資金・NISAまでを1人のFPにまとめて相談したい人に向いています。
公式サイトが挙げる相談内容と相談方法をもとに整理すると、当てはまる人は次のとおりです。
- お金の悩みが漠然としていて何から手をつけるか分からない人
- 保険と資産運用と家計をまとめて1社に相談したい人
- 教育資金や老後資金の見通しを一度に整理したい人
- 店舗や訪問で直接FPに会って相談したい人
- 小さな子どもがいて外出しづらい家庭
- 夫婦そろって同じ説明を聞きたい人
- 転勤や出張が多く全国どこでも同じ窓口を使いたい人
自宅への訪問相談は全国47都道府県に対応しており、公式FAQでも子どもと一緒の相談を歓迎しているため、外出しづらい子育て世帯でも利用しやすいでしょう。
ただし、当てはまる項目があっても2025年の業務改善命令に不安が残る場合は、次の「おすすめできない人」もあわせて読んでから申し込みを判断しましょう。
マネードクターをおすすめできない人
マネードクターは、2025年の業務改善命令の内容に納得できない人や、担当FPを自分で選んでから相談したい人には向いていません。
当てはまる場合は無理に申し込まず、次のように目的に合う別の窓口を選びましょう。
- 2025年の業務改善命令の内容に納得できない人→複数の窓口を比較してから決める
- 市場の商品をできるだけ広く比較したい人→取扱社数の多い窓口を選ぶ
- 担当FPのプロフィールを見てから決めたい人→面談前にFPの顔写真付きプロフィールが届くマネーキャリア
- 店舗で気軽に相談したい人→全国700店舗以上のほけんの窓口
- 担当変更の制度を重視する人→イエローカード制度で担当を変更できる保険見直しラボ
保険商品の提案そのものに抵抗がある人は、無料相談がどの窓口も保険会社からの手数料で運営されている点を踏まえ、有料の独立系FP相談も候補に入れてみてください。
なお、面談前の担当確認や担当変更の流れは、マネーキャリアの口コミと評判の記事で詳しく解説しています。
マネードクターの無料相談の流れ
それぞれ解説します。
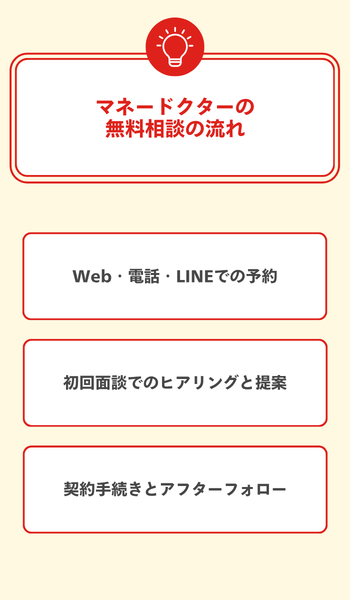
Web・電話・LINEでの予約
マネードクターの無料相談は公式サイトのWeb予約フォームか電話0120-800-857で申し込めて、電話の受付時間は平日9:00〜20:00、土日祝9:00〜18:00です。
LINE公式アカウントへの案内もありますが、予約自体はWebフォームか電話で受け付けており、Webフォームは次の手順で進みます。
- 相談内容を選択
- 相談場所を店舗・オンライン・自宅・カフェから選択
- 希望日時を選択
- 氏名・連絡先などの個人情報を入力
- 利用規約に同意して申し込み
相談場所は店舗以外に自宅への訪問・オンライン・最寄りのカフェ・勤務先などの指定場所から選べて、店舗なら当日、Webや電話での予約でも最短翌日に相談できます。
初回面談でのヒアリングと提案
初回面談は、家族構成や今後のライフプラン、現在加入している保険の内容と家計に占める保険料の割合をFPが確認する時間です。
その内容をもとにライフプラン表を作り、教育費や老後資金など将来必要になるお金の出入りを試算したキャッシュフローの見通しを示してもらえます。
所要時間は1回あたり1時間30分前後が目安で、ライフプラン表の作成まで進むと長引きやすいです。
契約手続きとアフターフォロー
提案内容に納得して契約する場合はFPを通じて保険会社との契約手続きに進みますが、契約は希望者のみで、相談だけで終えても費用はかかりません。
契約後も保険の変更手続きや定期的な見直しなどのアフターフォローを受けられ、公式サイトでもライフプランの変化に合わせていつでも相談できると案内しています。
担当FPとの相性が合わない場合や転勤で担当を変えたい場合は、カスタマーセンター0120-800-857に連絡すると担当を変更できるので、我慢して続ける必要はありません。
相談後のプレゼントは所定のキャンペーン対象者のうち保険相談を行った人に1ヶ月をめどに発送され、内容や条件は時期によって変わります。
マネードクターについてよくある質問
マネードクターについてよくある質問を紹介します。
相談に持ち物は必要?
必須の持ち物はなく、公式サイトのよくある質問にも事前に準備するものは特にないと書かれています。
ただし保険の見直しが目的なら、保障内容や保険料を細かく確認できるよう、加入中の保険証券を手元に用意しておきましょう。
持病や健康状態を踏まえて保障を検討したい場合は、健康診断の結果もあわせて見せられるようにしておくと、加入できる商品の絞り込みまで1回の相談で進めやすいです。
保険に加入しないまま相談を終えても大丈夫?
保険に加入しないまま相談を終えても問題なく、相談料や担当FPの交通費を後から請求されることはありません。
提案を断りたいときはその場で持ち帰って検討すると伝えれば問題なく、断り方の詳細は「失敗しないためのコツ」の章を参考にしてください。
自動車保険や火災保険だけの相談もできる?
自動車保険や火災保険だけの相談もでき、地震保険を含めた損害保険にも対応しています。
損害保険会社の商品も取り扱っているため、生命保険とあわせて家計全体の保険料を見直したい場合も同じ担当者にまとめて相談できます。
ただし、メールや電話だけで完結する相談は受けられないため、損害保険のみの相談でも対面かオンラインで日程を組まなければなりません。
不動産購入や公的年金についても相談できる?
不動産購入や公的年金も相談でき、住宅ローンについては借入額の目安や借り換え、繰上返済、ペアローン、住宅ローン控除まで家計全体とあわせて助言を受けられます。
運営会社FPパートナーのよくある質問でも、ライフプランを相談したうえで年金や教育費、資産形成の準備方法を提案すると回答しています。
マネードクタープレミアと通常の相談は何が違う?
マネードクタープレミアは百貨店や商業施設内の全室個室の店舗で相談できるサービスで、相談料が無料である点や相談できる内容は通常の相談と変わりません。
違いは相談する場所と担当者で、プレミアには相続診断士や住宅ローンアドバイザーなど複数の資格を持つFPが在籍しています。
店舗は札幌・仙台・東京・横浜・名古屋・大阪・福岡など全国33店舗に限られてしまうため、近くにない場合は訪問相談やオンライン相談を選ぶことになります。
マネードクターの評判のまとめ
マネードクターは何度でも無料で相談でき、保険だけでなく教育資金や老後資金まで相談範囲が広い点が最大の利点です。
一方で、担当FPによって提案の質にばらつきがあり、話が保険提案に偏りやすい弱点もあるので、運営会社が2025年8月に受けた業務改善命令の内容を理解したうえで使うかどうかを判断したいところです。
利用する場合は、提案された商品を選んだ比較根拠を担当者に聞くことと、その場で即決しないことの2つを最低限守りましょう。
提案の説明に納得できなければ、ほけんの窓口や保険見直しラボ、マネーキャリアといった他社の無料相談を検討してみてください。
相談を申し込むなら、マネードクター公式サイトのWeb予約から希望日時を選ぶだけで手続きが済みます。