

スーパーブラックでも借りれる消費者金融は?
審査が不安な人向けのカードローンを知りたい
急な資金が必要な状況に追い込まれ、「スーパーブラックでも借りれる方法はないか」と探している方も多いでしょう。
結論、スーパーブラックでも借りれる可能性のある消費者金融は存在します。
過去の事故歴より現在の返済能力を重視する独自審査の業者なら、ブラック状態でも相談の余地が残されています。


注釈
※お申込み時間や審査によりご希望に添えない場合がございます。
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
この記事では「スーパーブラックでも借りれる可能性がある条件や中小消費者金融の選び方」を詳しく解説します。
「スーパーブラックの状態で資金調達を急いでいる方」や「安全な借入先を慎重に選びたい方」は、ぜひこの記事を参考にしてみてください。
スーパーブラックとは?通常のブラックリストとの違い
それぞれ解説します。
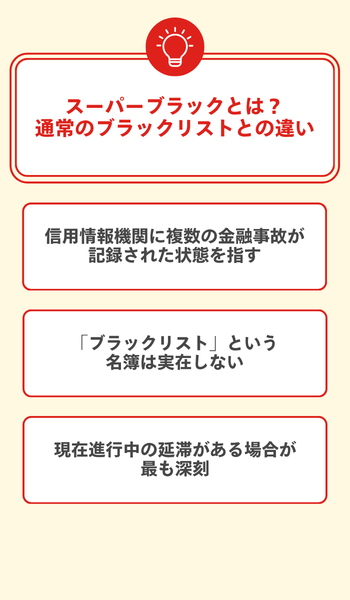
信用情報機関に複数の金融事故が記録された状態を指す
スーパーブラックとは、CIC・JICC・KSCといった信用情報機関に延滞・債務整理・破産申立などの金融事故が複数記録されており、現在も借金問題が解決していない状態のことです。
一方スーパーブラックは、現在進行形で返済不能な状況が続いているため、金融機関から「将来的な返済も見込めない」と判断されてしまいます。
「ブラックリスト」という名簿は実在しない
「ブラックリスト」という名前の名簿や登録台帳は実際には存在せず、正式にはCIC・JICC・KSCの信用情報機関に「異動情報(事故情報)」が登録されることを指します。
信用情報の返済状況欄に「異動」と記載された状態になると、ローンやクレジットカードの申込審査で金融機関が参照できるようになります。
つまり「ブラックリストに載る」という表現は、信用情報に異動情報が記録された状態を俗称として呼んでいるに過ぎません。
現在進行中の延滞がある場合が最も深刻
延滞などの異動情報は、CIC・JICCとも契約中はずっと残り、契約終了後も最長5年間登録されるため、延滞が続いて契約が終わっていない間は消去までのカウント自体が始まっていない状態です。
自己破産など官報に載る情報の扱いは機関ごとに異なり、KSC(全国銀行個人信用情報センター)では破産手続開始決定日から7年を超えない期間、CICでは契約終了後5年以内を上限に登録されます。
すでに完済している方は契約終了から5年経てば記録が消えますが、延滞が続いている間は起算点すら訪れず、その分だけ信用回復が遠のいてしまいます。
スーパーブラックのように現在進行中の債務問題を抱えているケースは通常のブラックよりもはるかに深刻で、ほぼすべての金融機関の審査を通過できないでしょう。
スーパーブラックでも借りれる可能性がある条件
順に見ていきましょう。
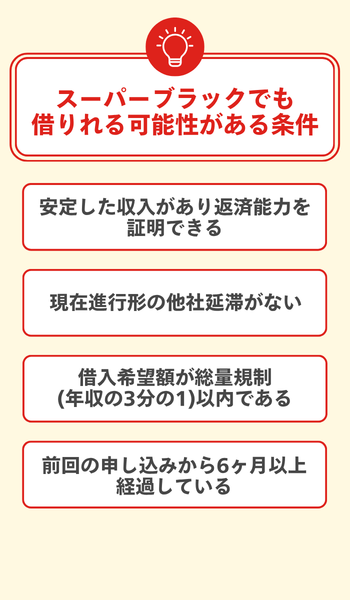
安定した収入があり返済能力を証明できる
現在継続的に安定した収入を得ていることが審査で最も重視されるポイントです。
正社員である必要はなく、パートやアルバイト、個人事業主でも毎月一定の収入が確認できれば返済能力ありと判断されます。
収入証明として求められやすい給与明細2カ月分や源泉徴収票は、事前に準備しておきましょう。
現在進行形の他社延滞がない
過去に金融事故があっても、現在進行中の延滞がなければ審査を通過できる業者があります。
現在も他社への返済を滞納している場合は、審査が柔軟な業者でも通らないことがほとんどです。
過去の記録より現状を見てくれる業者を選べるかどうかが分かれ目になるので、どうしても借入が必要な方は、以下のような独自審査の消費者金融に相談してみてください。
借入希望額が総量規制(年収の3分の1)以内である
総量規制とは、貸金業者からの借入総額が年収の3分の1を超えてはならないという、貸金業法13条の2に定められたルールです。
たとえば年収300万円の方は、消費者金融からの借入れ合計が100万円以内でなければ新たな融資を受けられません。
他社にすでに借入れがある場合はその残高も合算されるため、申込前に他社の借入残高を正確に把握しておくことが欠かせません。
なお、おまとめローンのように返済条件が一方的に有利になる借換えは、貸金業法施行規則で例外貸付けと定められており、年収の3分の1を超えていても申し込める場合があります。
前回の申し込みから6カ月以上経過している
この記録が残っている間は申込が集中していると見られやすいため、前回の申し込みから6カ月以上空け、申込情報が消えてから次の1社に申し込むのが安全です。
具体的な申し込み戦略については、後述する「審査に通るための申込のコツ」で詳しく解説します。
スーパーブラックでも借りれる中小消費者金融がある理由
ひとつずつ解説します。
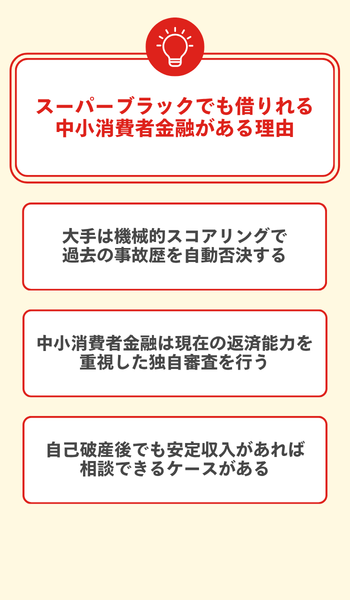
大手は機械的スコアリングで過去の事故歴があると自動的に断る
大手消費者金融の審査は、年収や信用情報を点数化するスコアリングシステムで自動判定される仕組みです。
自己破産や長期延滞などの金融事故は、信用情報機関に5〜7年程度記録されるため、その期間中は合計スコアが基準を下回り、機械的に審査落ちとなってしまいます。
担当者が個別の事情を見る余地がなく、過去の履歴だけで可否が決まってしまうのが大手の特徴です。
中小消費者金融は現在の返済能力を重視した独自審査を行う
中小消費者金融は、大手のような自動スコアリングではなく、担当者が申込者の状況を直接確認する独自審査を採用しています。
審査では過去の信用情報よりも「今の収入で返せるか」を重視し、現在の雇用状況や生活状況を個別に評価します。
自己破産後でも安定収入があれば相談できるケースがある
自己破産の免責許可が下りた後、現在安定した収入があれば、中小消費者金融に相談できるケースがあります。
免責許可が下りる前の審査中は原則として借入はできませんが、免責後に継続して就労していることを証明できれば、返済能力があると判断してもらえる場合があります。
ただし、収入が不十分と判断された場合は中小であっても審査に通らないため、あくまで相談できる段階であることを念頭に置いておきましょう。
スーパーブラックでも借りれる中小消費者金融7選
スーパーブラックでも借りれる消費者金融は、以下の通りです。
それぞれ解説します。
いつも
出典: https://www.126.co.jp
- 初回契約かつ60万円以上の契約なら、最大60日間無利息で利用できる
- 審査は最短30分、Web申込なら来店せずに契約まで進められる
- WEB完結・カードレス・郵送物なしで、周囲に知られず手続きできる
いつもは、申込時に自宅や勤務先への電話連絡を行わないことを公式FAQで明言している数少ない中小消費者金融です。
WEB完結でカードも郵送物もないため、家族や職場に知られずに契約まで進めやすくなっています。
初回契約で60万円以上の契約という条件を満たすと、最大60日間の無利息期間が適用されます。
条件に当てはまるかどうかも含めて、まずは公式サイトで貸付条件を確かめておきましょう。
【最大60日利息0円で最短30分融資!】
いつもの詳細情報
| 金利 | 年4.8%〜20.0%(貸付条件表) |
|---|---|
| 融資限度額 | 1万〜500万円 |
| 審査時間 | 最短30分 |
| 無利息期間 | 最大60日(初回契約かつ60万円以上の契約が条件) |
| 在籍確認 | 申込時に自宅・勤務先への電話連絡なし(公式FAQ) |
| 貸金業登録番号 | 高知県知事(5)第01519号 |
| 公式サイト | 公式サイト |
アロー

出典: https://www.my-arrow.co.jp
- 最大200万円まで融資、まとまった金額が必要な時も対応
- 申込はWEB・アプリのみで完結、アプリ利用なら郵送物なし
- 最短45分審査、契約できるのは22〜70歳の方
アローとは申込窓口をWEBとアプリに絞った中小消費者金融で、契約できる年齢は22〜70歳です。
最短45分で審査結果が出るため、急ぎの資金調達にも対応できます。
アプリで手続きすれば郵送物は届かないですが、在籍確認の電話が入る場合はあるので、職場への連絡が気になる方は申込後に相談しておくと安心です。
【最短即日振込&アプリならWEB完結!】
アローの詳細情報
| 金利 | 年14.95%〜19.94% |
|---|---|
| 融資限度額 | 最大200万円 |
| 審査時間 | 最短45分 |
| 無利息期間 | – |
| 在籍確認 | あり |
| 貸金業登録番号 | 愛知県知事(6)第04195号 |
| 公式サイト | 公式サイト |
セントラル
出典: https://www.011330.jp
- 初回契約なら最大30日間無利息(契約日の翌日から起算)、利息を抑えて借りられる
- 平日14時までの申込で当日振込、自動契約機なら即日融資にも対応
- 24時間365日Web申込可、深夜でも手続きを始められる
セントラルは四国財務局長登録の老舗消費者金融で、大手とは別の独自基準で審査しているため、スーパーブラックの方でも審査を受ける価値があります。
平日14時までに申込めば当日振込に対応しており、全国のセブン銀行ATMで借入・返済できる使いやすさも特徴です。
初回契約なら契約日の翌日から最大30日間の無利息期間が使えるので、短期間で返せる見込みがある方に向いています。
【借入できる3秒ですぐに分かる!】
セントラルの詳細情報
| 金利 | 年4.80%〜18.00% |
|---|---|
| 融資限度額 | 1万〜300万円 |
| 審査時間 | 即日対応(平日14時までの申込で当日振込) |
| 無利息期間 | 最大30日(初回・契約日の翌日から起算) |
| 在籍確認 | あり |
| 貸金業登録番号 | 四国財務局長(10)第00083号 |
| 公式サイト | 公式サイト |
フクホー
出典: https://fukufo.co.jp
- 最短即日融資、申込の時間帯によっては当日中に資金調達できる
- まるごと電子契約なら申込から契約までWeb完結、来店・郵送不要
- 5万円からの少額融資に対応、新規契約は初回50万円まで
フクホーは債務整理の経験があっても審査を受けられる中小消費者金融で、融資限度額は最大200万円と中小の中では高い水準です。
ただし新規契約は初回50万円までのため、まずは少額から実績を積む必要があります。
「まるごと電子契約」を選べば申込から契約まで来店も郵送もなしで完結するので、公式サイトから申し込んでみてください。
【50年以上の運営と信頼が強み!】
フクホーの詳細情報
| 金利 | 年7.30%〜20.00%(借入額により上限が異なる) |
|---|---|
| 融資限度額 | 5万〜200万円(新規は初回50万円まで) |
| 審査時間 | 最短即日(申込時間帯による) |
| 無利息期間 | – |
| 在籍確認 | 状況による |
| 貸金業登録番号 | 大阪府知事(7)第12736号 |
| 公式サイト | 公式サイト |
フタバ
出典: https://www.822828.jp
- 老舗ならではの独自審査、現在の返済能力を重視した柔軟な判断
- 初回契約なら契約日の翌日から30日間無利息、借入直後の利息負担を抑えられる
- 申込は20〜73歳まで対応、パート・アルバイトの方も申込可
フタバとは1万円からの少額融資に対応する老舗の中小消費者金融で、申込対象が20〜73歳と幅広いのも特徴です。
初回は契約日の翌日から30日間無利息で利用でき、平日16時までに審査が完了すれば即日振込も可能です。
申込はネットで24時間365日受け付けているため、日中に時間が取れない方も手続きしやすいでしょう。
【初めてなら30日間0円で73歳まで申込OK!】
フタバの詳細情報
| 金利 | 年14.959%〜19.945% |
|---|---|
| 融資限度額 | 1万〜50万円 |
| 審査時間 | 最短即日(平日16時までの審査完了で即日振込) |
| 無利息期間 | 30日(初回・契約日の翌日から) |
| 在籍確認 | あり |
| 貸金業登録番号 | 東京都知事(5)第31502号 |
| 公式サイト | 公式サイト |
ニチデン
出典: https://www.nichidensya.co.jp
- 初回なら100日間無利息、業界でも長い水準で利息負担を抑えられる
- 審査最短10分、14時までの申込で即日振込にも対応
- 上限金利は年17.52%と、大手の年18.0%より低い設定
ニチデンは初回100日間の無利息期間があり、大手消費者金融の30〜60日より大幅に長いため、初回利用時の利息負担を大きく抑えられます。
審査は最短10分とスピーディーで、14時までの申込なら即日振込にも対応しています。
ただし、融資対象は大阪・京都・兵庫・和歌山・奈良・滋賀・三重の7府県に住む方に限られるため、対象エリアに住んでるなら公式サイトで申込条件を確認してみてください。
【14時までの申込で即日振込可能!】
ニチデンの詳細情報
| 金利 | 年7.3%〜17.52% |
|---|---|
| 融資限度額 | 最大50万円 |
| 審査時間 | 最短10分 |
| 無利息期間 | 100日(初回) |
| 対応エリア | 大阪・京都・兵庫・和歌山・奈良・滋賀・三重の7府県限定 |
| 在籍確認 | あり |
| 貸金業登録番号 | 大阪府知事(6)第12923号 |
| 公式サイト | 公式サイト |
ベルーナノーティス
出典: https://www.b-loan.jp
- 借入の翌日から14日間無利息、完済後の再借入でも何度でも適用される
- 80歳まで申込可能、年金を含む安定した収入があれば対象になる
- 最短30分審査、来店不要でネット申込から契約まで進められる
ベルーナノーティスは東証プライム上場ベルーナグループの株式会社サンステージが運営する消費者金融で、融資限度額は1万〜300万円です。
14日間の無利息は初回だけでなく、前回の無利息適用から3カ月経過した完済後の再借入でも何度でも適用されるため、繰り返し利用する場合に他社にはない強みがあります。
勤務先への在籍確認は本人への事前確認なしには行わないと公式FAQに明記されており、連絡の際も担当者の個人名が使われるので、突然の電話が不安な方でも申し込みやすいです。
ベルーナノーティスの詳細情報
| 金利 | 年4.5%〜18.0% |
|---|---|
| 融資限度額 | 1万〜300万円 |
| 審査時間 | 最短30分 |
| 無利息期間 | 14日間(完済後の再借入も3カ月経過で何度でも適用) |
| 在籍確認 | 勤務先へは本人の事前確認なしに連絡しない(公式FAQ) |
| 貸金業登録番号 | 埼玉県知事(4)第03865号 |
| 公式サイト | 公式サイト |
スーパーブラックでも審査に通るための申込のコツ
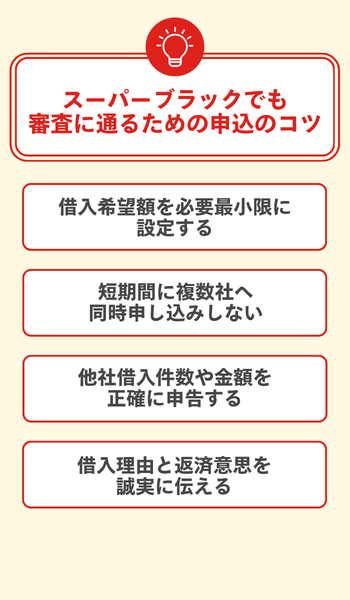
順番に解説します。
借入希望額を必要最小限に設定する
スーパーブラックの状態で審査を受ける場合、借入希望額はできる限り少なく設定することが重要です。
貸金業者には年収の3分の1を超える貸付けを禁じる総量規制(貸金業法13条の2)があり、希望額が大きいほど返済負担が重いと判断されて審査に落ちやすくなってしまいます。
まずは3〜5万円程度の少額から申し込み、返済実績を積んでから増額申請するという方法が現実的です。
短期間に複数社へ同時申し込みしない
カードローンの申込情報は、CICで照会日より6カ月間、JICCで照会日から6カ月以内、信用情報機関に記録されるため、短期間に複数社へ申し込むと、いわゆる「申し込みブラック」の状態とみなされやすくなります。
「この人はお金に困っている」と判断されてしまい、信用情報が良好な人でも審査に落ちることがあるほど影響が大きいです。
他社借入件数や金額を正確に申告する
消費者金融は申込時の自己申告だけでなく、信用情報機関への照会で実際の借入状況を把握しています。
他社借入の件数や金額を少なく申告しても照会結果ですぐにバレてしまい、虚偽申告と判断されると審査落ちだけでなく今後の利用にも悪影響が残ってしまいます。
ありのままの借入状況を伝えたうえで審査してもらうことが、結果的に通過への近道になります。
借入理由と返済意思を誠実に伝える
独自審査を行う中小の消費者金融では、申込者の誠実さも審査の判断材料になります。
信用情報に傷があっても「誠実に返済しようとしている人」と判断してもらえれば、審査通過の可能性が高まります。
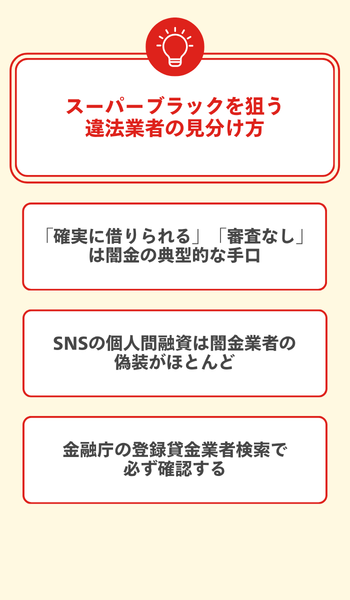
スーパーブラックを狙う違法業者の見分け方
それぞれの手口を順に見ていきましょう。
「確実に借りられる」「審査なし」は闇金の典型的な手口
「審査なし」「確実に借りられる」と謳う業者は、スーパーブラックを狙う闇金の典型的な宣伝文句です。
- 確実に借りられる
- 審査なし・無審査
- ブラックOK
- 在籍確認なし
実際に融資を受けると、トイチ(10日で1割)・トゴ(10日で5割)など、年利に換算すると365%〜1800%超にもなる暴利を要求されます。
また、保証金名目でお金を振り込ませてそのまま連絡が途絶える「貸します詐欺」の被害も後を絶ちません。
SNSの個人間融資は闇金業者の偽装がほとんど
SNSで「#個人間融資」などと検索すると多数の投稿が見つかりますが、そのほとんどは個人を装った闇金業者による偽装です。
業として年20%を超える金利で貸し付ければ出資法5条2項により刑事罰の対象ですが、SNS融資では「10日で3割」など法外な利息を要求され、返済できなくなると暴力的に脅されるケースもあります。
貸金業法21条と同施行規則19条は、威迫による取り立てや夜9時から朝8時までの電話・訪問を禁じていますが、違法業者はこうした規制を一切守りません。
丁寧な言葉遣いで親身に相談に乗りながら実態は違法な高金利で貸し付ける「ソフト闇金」も存在するため、SNSでの融資勧誘には一切応じないようにしましょう。
金融庁の登録貸金業者検索で必ず確認する
融資を申し込む前に、金融庁の「登録貸金業者情報検索サービス」で業者の登録状況を必ず確認しましょう。
商号や電話番号で検索でき、ヒットしない業者は無登録の闇金である可能性が高いです。
また、正規の貸金業者は固定電話が必須のため、携帯番号のみ記載の広告は闇金を疑うべきです。
提示された金利が年20%を超えていれば出資法に違反する違法業者と断定できるので、絶対に利用しないでください。
怪しい業者と関わってしまったときは、警察相談専用電話「#9110」や日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)に早めに相談してください。
スーパーブラックで借りれないときの代替手段
それぞれの特徴を順番に見ていきましょう。
質屋でブランド品や貴金属を担保に借りる
質屋はブランドバッグや腕時計・貴金属などを担保(質草)に現金を借りられる仕組みで、信用情報は一切使われません。
審査がなく、品物さえあればその日のうちに現金を受け取れるのが特徴で、融資額は査定額次第で高額になることもあります。
ただし貸付利率は月単位で設定されており、年利に換算すると貸金業者の上限(年20%)を大きく上回るケースも珍しくありません。
生命保険の契約者貸付制度を利用する
契約者貸付制度は、加入している生命保険の解約返戻金を担保に保険会社から借りられる制度で、信用情報の審査はありません。
金利は年2〜6%程度と消費者金融より低めで、保険契約はそのまま続くため万一の保障も失われません。
借りられる金額は解約返戻金の6〜9割程度が目安で、終身保険・養老保険・学資保険といった貯蓄型の保険が対象です。
掛け捨ての定期保険には解約返戻金がないため利用できず、まずは加入中の保険の種類を確認するところから始めてみてください。
ゆうちょ銀行の貯金担保貸付制度を利用する
ゆうちょ銀行の「貯金担保自動貸付け」は、総合口座の担保定額貯金・担保定期貯金を担保にお金を借りられる制度で、信用情報を使わないため事故情報があっても利用の妨げになりません。
借入上限は預入金額の90%以内(総合口座1口座につき最大300万円)で、金利は担保定額貯金なら返済時の約定金利+0.25%、担保定期貯金なら預入時の約定金利+0.5%と低い水準です。
貸付期間は貸付日から2年以内(担保とした貯金の満期が先に来る場合はその日まで)なので、期間内に返せる見通しを立てたうえで利用しましょう。
勤務先の従業員貸付制度を活用する
従業員貸付制度は会社が福利厚生として従業員に提供する低金利の融資で、社内の審査のみで信用情報機関への照会はありません。
返済は給与天引きが一般的なので返し忘れる心配がなく、金利も一般の金融機関より低く設定されています。
ただし制度の有無や条件は会社ごとに異なり、借入理由として冠婚葬祭・医療費など正当な目的が求められる場合もあるため、まず就業規則や総務部門で確認してみてください。
不用品をフリマアプリやリサイクルショップで売却する
手元の不用品を売却すれば、返済義務のない現金を手に入れられます。
急いでいるならリサイクルショップへの持ち込みで即日現金化でき、時間に余裕があればフリマアプリのほうが希望額に近い価格で売れやすくなります。
借金が増えない方法として最もリスクの低い手段なので、借入を検討する前に一度試す価値があります。
生活福祉資金貸付制度など公的融資を活用する
生活福祉資金貸付制度は厚生労働省が所管する公的な貸付制度で、窓口は各市区町村の社会福祉協議会です。
このうち緊急小口資金は、緊急かつ一時的に生計の維持が難しくなった低所得世帯などを対象に、10万円以内を無利子・保証人不要で借りられます。
申請から貸付までは審査を含めて日数がかかるため、即日の資金が必要な場面には向かない点も頭に入れておきましょう。
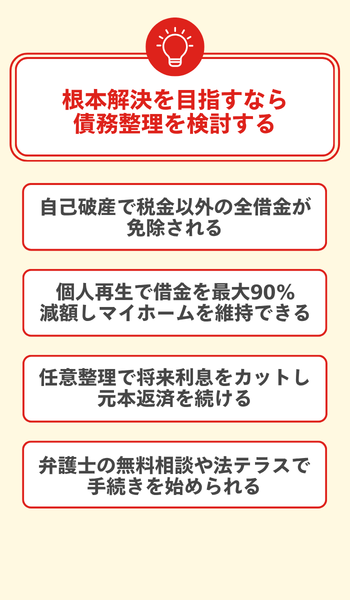
スーパーブラックでも根本解決を目指すなら債務整理を検討する
4つの選択肢を順に解説します。
自己破産で税金以外の全借金が免除される
自己破産は、裁判所から免責許可を得ることで消費者金融・クレジットカード・銀行カードローンなどの借金の返済義務が免除される手続きです。
ただし、所得税・住民税・自動車税といった税金は非免責債権にあたるため、自己破産後も支払い義務が残ってしまいます。
弁護士費用は同時廃止か管財事件かといった手続きの種類で大きく変わり、総額で50万円を超えるケースもありますが、返済の見通しがまったく立たない状況なら借金を根本から解決できる最有力の選択肢です。
個人再生で借金を最大90%減額しマイホームを維持できる
個人再生は裁判所への申立てにより、住宅ローン以外の借金を法律で定められた基準まで圧縮する手続きで、継続した収入がある方が対象です。
減額後に返済する金額(最低弁済額)は借金総額に応じた基準で決まり、概ね5分の1程度まで圧縮できる場合があります(ただし100万円を下回らないなどの下限あり)。
「住宅ローン特則」を利用すれば住宅ローンはそのまま返済を続けながら、その他の借金だけを圧縮できるため、マイホームを手放さずに済みます。
自己破産と異なり財産の処分が原則必要ない点も、個人再生ならではのメリットです。
任意整理で将来利息をカットし元本返済を続ける
任意整理は弁護士・司法書士が債権者と個別に交渉し、以後発生する将来利息をカットしたうえで元本のみを3〜5年で分割返済する手続きです。
裁判所を通さないため手続きが比較的短期間で済み、整理したい借入先だけを選んで交渉できる点が他の手段と大きく異なります。
費用は1社あたり2〜5万円程度が目安と比較的安く、一定の収入があれば利用しやすい選択肢です。
弁護士の無料相談や法テラスで手続きを始められる
債務整理の第一歩は、弁護士・司法書士事務所の初回無料相談か、公的機関である法テラス(電話0570-078374)への相談です。
また、弁護士に依頼した時点で各社に受任通知が送られ、貸金業者による取り立てや督促は貸金業法で禁止されるため、まず相談するだけでも状況は大きく変わるでしょう。
スーパーブラックの借入についてよくある質問
スーパーブラックの借入についてよくある質問に答えていきます。
信用情報の事故記録はいつ消える?
記録が消えるまでの期間は、記録の種類と信用情報機関によって異なります。
申込情報はJICC・CICとも登録から約6カ月で消え、延滞などの事故情報は契約終了から5年が基準です(JICCは2019年10月1日以降の契約の場合)。
一方、自己破産・個人再生の官報情報は、KSC(全国銀行個人信用情報センター)で7年間記録が残ります。
正確な削除時期を知りたい方は各機関への開示請求が確実で、費用はJICCがスマホ申込で700円、CICがインターネット開示で500円です。
スーパーブラックでもクレジットカードは作れる?
事故情報が登録されている間は、残念ながら通常のクレジットカードの審査に通るのは難しいです。
そのため、当面はデビットカードやプリペイドカードを使えば、カード払いとほぼ同じ利便性を確保できます。
記録が消えた直後はクレジット履歴のない「スーパーホワイト」状態で審査に通りにくいため、キャッシング枠0円で申し込む・消費者金融系カードから始めるといった段階的な信用の再構築が有効です。
総量規制の具体的な計算方法は?
総量規制とは、貸金業者からの借入合計を年収の3分の1までに制限する貸金業法のルールです。
年収300万円なら上限100万円、年収450万円なら150万円が目安になります。
他社借入がある場合はその残高も合算されるため、複数社から借りているほど新たに借りられる枠は小さくなってしまいます。
消費者金融へ申し込む際は、他社借入の件数と残高を正確に申告しましょう。
在籍確認なしで借りられる業者はある?
貸金業者には借主の返済能力を調査する義務があるため、在籍確認そのものを行わない業者はありません。
ただし、職場への電話ではなく給与明細や在職証明書などの書類提出で確認する業者は存在します。
たとえばいつもは「申込時に自宅・勤務先への電話連絡は行っていない」と公式サイトで案内しており、アローも事前相談で書類対応になる場合があります。
職場に知られたくない方は、申込前に各社へ対応方法を確認しておくと安心です。
債務整理中や債務整理の直後でも申し込める?
債務整理の手続き中は新規借入の審査に通るのが難しく、任意整理の返済中に新たな借入をすると和解の前提を崩すおそれがあるため避けるのが基本です。
完済後も事故情報は契約終了から5年を目安に残るため、その間は中小消費者金融でも慎重に判断されます。
申込を重ねる前に、手続きを依頼した弁護士や司法書士へ資金繰りごと相談するほうが安全です。
どうしても現金が必要な場合は、本記事で紹介した公的貸付や借りない代替手段から順に検討してみてください。
家族に知られずに借りられる?
中小消費者金融には郵送物なしやWeb完結に対応する業者があり、契約の時点では家族に知られずに手続きできる可能性があります。
たとえばアローは専用アプリの利用で自宅への郵便物なしに対応し、フクホーはまるごと電子契約でWeb完結できます。
ただし、返済が遅れると督促の電話や郵送物が発生し、かえって知られるリスクが高まります。
契約前に郵送物の有無と連絡方法を各社に確認したうえで、無理なく返済できる金額だけを借りるようにしましょう。
まとめ|スーパーブラックでも借りれる消費者金融はある
スーパーブラックの状態でも、いつもやアロー、セントラルといった中小消費者金融は独自の基準で審査を行っているため、現在の返済能力が認められれば借入できる可能性があります。
申し込む際は借入希望額を必要最小限に抑え、他社借入を正確に申告することが審査通過の鍵になります。
一方で「審査なし」「確実に借りられる」をうたうのは闇金業者の典型的な手口であり、金融庁の登録貸金業者情報検索で正規業者かどうかを確かめることが最低限のリスク回避です。
借入自体が難しいと感じたら、質屋や公的貸付といった代替手段を使うか、根本的な解決策として債務整理を弁護士に相談してみてください。