


任意整理の手続き中は信用情報機関に事故情報が登録されるため、銀行や大手消費者金融では審査を通過するのがほぼ難しい状況です。
それでも急な出費や生活費の不足に直面し、「任意整理中でも借りられるファイナンスがないか」と探している方も少なくないでしょう。
そこで、この記事では「任意整理中でも利用できる中小消費者金融10選と審査に通りやすくなるコツ」を詳しく解説します。
加えて、任意整理中に借入するリスクや「極甘審査」を謳う違法業者の見分け方についても紹介するため、「どこなら審査してもらえるか知りたい方」や「闇金に手を出さず安全に資金調達したい方」は、ぜひこの記事を参考にしてみてください。
注釈


注釈
※お申込み時間や審査によりご希望に添えない場合がございます。
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
任意整理中でも借りれる極甘審査ファイナンス10選
任意整理中は信用情報機関に事故情報が登録されるため、銀行や大手消費者金融の審査に通るのは非常に難しくなります。
任意整理をした方でも審査を受けられる可能性がある中小消費者金融を、10社まとめました。
任意整理中の借入にはリスクがあるため、申し込む前に必ず担当の弁護士・司法書士へ相談しましょう。
中小消費者金融10社の金利・融資限度額・審査や融資の早さ・無利息期間を比べると、以下の通りです。
| ローン会社 | 金利(実質年率) | 融資限度額 | 審査・融資の早さ | 無利息期間 |
|---|---|---|---|---|
| いつも | 年4.8%~20.0% | 1万円~500万円 | 審査最短30分 | 最大60日間 |
| アロー | 年14.95%~19.94% | 200万円まで | 審査最短45分 | なし |
| セントラル | 年4.8%~18.0% | 1万円~300万円 | 最短即日 | 最大30日間 |
| フクホー | 年7.3%~20.0% | 5万円~200万円 | 最短即日 | なし |
| フタバ | 年14.959%~19.945% | 1万円~50万円 | 最短即日 | 30日間 |
| エイワ | 年17.9507%~19.9436% | 1万円~50万円 | 最短即日(来店) | なし |
| キャネット (北海道) | 年15.0%~20.0% | 5万円~50万円(新規) | 最短即日 | なし |
| AZ | 年7.0%~18.0% | 1万円~200万円 | 審査最短30分 | なし |
| ハローハッピー | 年10.0%~18.0% | 100万円まで | 来店で最短即日 | なし |
| ライフティ (新規受付停止中) | 年8.0%~20.0% | 1,000円~500万円 | – | – |
それぞれ解説していきます。
いつも
出典: https://www.126.co.jp/
- はじめての契約で60万円以上なら最大60日間無利息
- 原則、勤務先への電話確認なし
- カードレス/原則郵送物なし、申込みはWEBのみ
いつもは、原則として勤務先への電話確認をおこなわず、申告内容や書類で審査を進める中小消費者金融です。
任意整理をした方でも、現在の収入や返済の状況によっては審査を受けられる可能性があります。
無利息期間は最大60日間で、はじめて契約する方が60万円以上の契約をした場合に利用できます。
また、在籍確認は原則として電話でおこなわず、電話が必要な場合も本人の同意を得てから実施されます。
審査は最短30分で、最短30分での融資にも対応しているので、急ぎで資金が必要な方はまず公式サイトで確認してみてください。
ただし、はじめての方への審査と振込みは、平日9:30〜18:00に限られます。
【最大60日利息0円で最短30分融資!】
いつもの詳細情報
| 金利(実質年率) | 年4.8%〜20.0% |
|---|---|
| 限度額 | 1万円〜500万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | 最大60日間(初回・60万円以上の契約) |
| 即日融資 | 可(はじめての方は平日9:30〜18:00) |
| 在籍確認 | 原則電話なし |
| 公式サイト | 公式サイト |
アロー

出典: https://www.my-arrow.co.jp/
- 返済日を6種類から選択可能、自分の給料日に合わせやすい
- 最大200万円まで対応、まとまった金額が必要な場面でも頼れる
- アプリを使えば郵送物なしで契約できる
アローは22歳〜70歳・勤続6ヵ月以上の方が申し込める中小消費者金融で、他社で断られた経験がある方でも、条件を満たせば審査を受けられる可能性があります。
最短45分で審査が完了し、申込みの時間によっては即日振込を受けられます。
また、返済日を5日・10日・15日・20日・25日・月末の6種類から選べるため、給料日に合わせて返済の計画を立てやすい点も特徴です。
【最短即日振込&アプリならWEB完結!】
アローの詳細情報
| 金利(実質年率) | 年14.95%〜19.94% |
|---|---|
| 限度額 | 最大200万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | – |
| 即日融資 | 可(最短45分審査・即日振込) |
| 在籍確認 | 原則電話なし(書類対応) |
| 公式サイト | 公式サイト |
セントラル
出典: https://011330.jp/
- 平日14時までの申込みで即日振込も可能
- WEB/自動契約機/コンビニなど5つの申込チャネルから選べる
- 初回30日間無利息、はじめての利息負担を抑えられる
セントラルは、はじめての方なら契約日の翌日から30日間無利息で利用できる中小消費者金融です。
独自の審査基準を採用しており、大手の審査に落ちた方でも審査を受けられる可能性があります。
WEB申込のほか自動契約機・来店・コンビニ・郵送と申込チャネルが豊富で、スマホを持っていない方でも利用しやすい点が特徴です。
平日14時までに申し込めば、即日で振込みを受けられる可能性があります。
【借入できる3秒ですぐに分かる!】
セントラルの詳細情報
| 金利(実質年率) | 年4.8%〜18.0% |
|---|---|
| 限度額 | 1万円〜300万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | 最大30日間(初回) |
| 即日融資 | 可(平日14時までの申込が条件) |
| 在籍確認 | 原則電話あり(方法は事前に相談) |
| 公式サイト | 公式サイト |
フクホー
出典: https://fukufo.co.jp/
- 創業50年以上、WEBなら24時間申込みを受付
- WEB完結(電子契約)で来店不要、申込から契約まで完結
- 最短即日融資、最大200万円まで対応(はじめての方は50万円まで)
フクホーは限度額200万円と中小消費者金融の中でも上限が高く、はじめて契約する方は50万円までの契約となります。
在籍確認は契約手続きのときに実施されますが、事前に本人へ確認方法の希望を聞いてもらえるため、職場への電話が不安な方は相談してみましょう。
条件に当てはまる方は、24時間受付のWEB申込でまず相談してみてください。
【50年以上の運営と信頼が強み!】
フクホーの詳細情報
| 金利(実質年率) | 7.30%〜20.00% |
|---|---|
| 限度額 | 5万円〜200万円(初回は50万円まで) |
| 審査通過率 | 非公開 |
| 無利息期間 | – |
| 即日融資 | 最短即日 |
| 在籍確認 | あり(最終審査時・事前連絡あり) |
| 公式サイト | 公式サイト |
フタバ
出典: https://www.822828.jp/
- 60年以上の実績、中小消費者金融の中でも老舗の信頼感
- 最長6年(72回)まで返済可能、無理のないペースで返せる
- 初回30日間無利息、20歳〜73歳と幅広い年齢層に対応
フタバは創業60年以上の実績を持つ中小消費者金融で、他社での借入が4社以内であれば、20歳〜73歳で安定した収入がある方が申し込めます。
初回利用者には30日間の無利息期間があるため、短期間で返済できる見込みがあれば利息を抑えて借りられます。
平日16時までに審査が完了すると当日中に振込みを受けられる可能性があるため、急ぎで資金が必要な方は早めに申し込みましょう。
【初めてなら30日間0円で73歳まで申込OK!】
フタバの詳細情報
| 金利(実質年率) | 14.959%〜19.945% |
|---|---|
| 限度額 | 1万円〜50万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | 初回30日間 |
| 即日融資 | 平日16時までの審査完了で当日振込 |
| 在籍確認 | 条件付きあり(個人名で連絡) |
| 公式サイト | 公式サイト |
エイワ
出典: https://www.eiwa.jp/
- 対面の面談で状況をヒアリングする個別審査
- 全国25店舗展開、近くの窓口に相談しやすい
- 女性専用レディースローンあり、女性でも安心して申込める
エイワは全国25店舗を構える中小消費者金融で、65年の実績を背景に来店面談で「今の状況」を直接確認してくれる対面審査が特徴です。
原則として来店が必要で、担当者と直接話しながら、現在の状況を伝えられます。
他社で断られた経験がある方や主婦・パートの方でも審査を受けられるため、まず最寄りの店舗に相談してみてください。
なお、福井県・島根県・鳥取県・高知県・沖縄県には対応していません。
エイワの詳細情報
| 金利(実質年率) | 年17.9507%〜19.9436% |
|---|---|
| 限度額 | 1万円〜50万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | – |
| 即日融資 | 最短即日(来店審査) |
| 在籍確認 | 来店時に担当者へ確認 |
| 公式サイト | 公式サイト |
キャネット
出典: https://canet-f.com/
- 北海道内に9店舗、原則として道内に住んでいる方が対象
- 最短即日融資も可能、来店または振込みで受け取れる
- 新規上限50万円、5万円から申し込める
キャネットは北海道の中小消費者金融で、独自の基準でスピーディーに審査し、最短即日の融資にも対応しています。
はじめて利用する方は5万円〜50万円の範囲で借りられ、融資は来店または振込みで受け取れます。
申込みの対象は原則として北海道内に住んでいる方なので、道内在住の方は申込を検討してみてください。
キャネットの詳細情報
| 金利(実質年率) | 年15.0%〜20.0% |
|---|---|
| 限度額 | 5万円〜50万円(新規) |
| 審査通過率 | 非公表 |
| 無利息期間 | – |
| 即日融資 | 最短即日も可能(15時以降の申込みは翌営業日扱い) |
| 在籍確認 | 申込内容の確認電話あり |
| 公式サイト | 公式サイト |
AZ
出典: https://az-k.co.jp/
- 金利年7.0%〜、中小消費者金融の中でも低金利帯から設定
- 平日17:30まで即日振込に対応
- 審査回答は最短30分、申込みから契約までWEBで完結
AZは、金利の下限が実質年率7.0%と低めで、申込みから契約までWEBで完結できる京都の中小消費者金融です。
申込み後は、担当者から電話やメールで申込内容の確認があります。
平日17:30までに手続きが終われば即日振込に対応しているので、急いでいる方にも向いています。
AZの詳細情報
| 金利(実質年率) | 年7.0%〜18.0% |
|---|---|
| 限度額 | 1万円〜200万円 |
| 審査通過率 | 非公表 |
| 無利息期間 | – |
| 即日融資 | 平日17:30まで可 |
| 在籍確認 | 申込内容の確認連絡あり(電話・メール) |
| 公式サイト | 公式サイト |
ハローハッピー
出典: https://hello-happy.jp/
- 現在の収支バランスを基準に判断する審査
- 来店で最短即日融資、急ぎで現金が必要なときも対応できる
- 金利は実質年率10.0%〜18.0%、上限金利が低め
ハローハッピーは大阪の中小消費者金融で、過去に債務整理をした方でも「現在の収支バランス」を基準に判断してもらえるため、他社で断られた方でも審査を受けられる場合があります。
また、来店できる方は最短即日で融資を受けられる可能性があり、上限金利も年18.0%です。
WEBで申し込んだ場合、審査結果の連絡は2〜3営業日後になります。
他社で延滞中の場合は利用できないのでご注意ください。
ハローハッピーの詳細情報
| 金利(実質年率) | 10.0%〜18.0% |
|---|---|
| 限度額 | 最大100万円 |
| 審査通過率 | 非公開 |
| 無利息期間 | – |
| 即日融資 | 来店で最短即日 |
| 在籍確認 | あり(電話確認) |
| 公式サイト | 公式サイト |
ライフティ【新規受付停止中】
出典: https://www.ryfety.co.jp/
- 現在は新規の申込みを受け付けていない
- 限度額最大500万円、大きな金額が必要な場面にも対応
- 金利は実質年率8.0%〜20.0%
受付を停止する前は、1,000円から最大500万円まで借りられる中小消費者金融として利用されていました。
金利は実質年率8.0%〜20.0%で、申込みの対象は20歳〜69歳の方でした。
受付の再開状況は、公式サイトのお知らせで確かめましょう。
ライフティの詳細情報
| 金利(実質年率) | 年8.0%〜20.0% |
|---|---|
| 限度額 | 1,000円〜500万円 |
| 審査通過率 | 非公表 |
| 無利息期間 | – |
| 即日融資 | 新規受付停止中 |
| 在籍確認 | 電話の場合あり |
| 公式サイト | 公式サイト |
任意整理中でもお金を借りることは可能?
任意整理中は信用情報機関に事故情報が登録されるため、銀行や大手消費者金融の審査に通るのは非常に難しいです。
ただし、一部の中小消費者金融では、事故情報よりも現在の収入状況や返済能力を重視する独自審査を行っており、任意整理中でも融資を受けられるケースがあります。
ただし、借入に積極的な姿勢を見せる業者の中には闇金も混在しており、貸金業登録番号がある合法業者かどうかを必ず確認してから申し込むようにしてください。
任意整理中でも審査に通りやすくなる申込のコツ
それぞれ解説します。
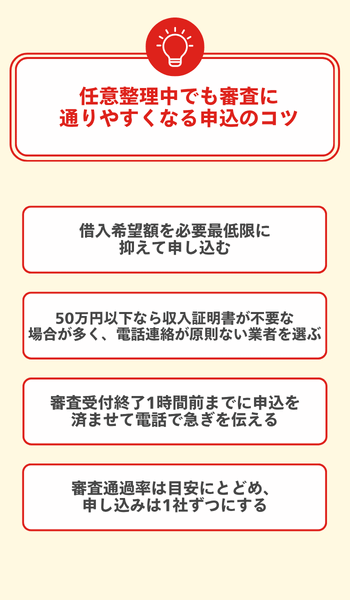
借入希望額を必要最低限に抑えて申し込む
借入希望額は少なく設定するほど、返済能力の範囲に収まりやすくなります。
中小消費者金融は初回融資を少額に抑える傾向があり、いきなり高額を申し込むと返済能力への不安から審査に落ちやすいです。
また、少額の申請は、無理のない返済計画を立てていることを伝えやすい点もメリットです。
なお、貸金業法の総量規制により中小消費者金融でも年収の3分の1を超える貸付は原則禁止されているため、希望額は必要最小限に設定しておきましょう。
50万円以下なら収入証明書が不要な場合が多く、電話連絡が原則ない業者を選ぶ
1社での借入額が50万円以下で、他社と合わせて100万円以下であれば、法律上は収入証明書の提出義務がありません。
「いつも」のように原則として電話での在籍確認をおこなわず、書類などで確認する業者もあります。
ただし、業者の判断で収入証明書を求められる場合もあるため、事前に確認しておくようにしてください。
審査受付終了1時間前までに申込を済ませて電話で急ぎを伝える
受付終了の間際は当日中に結果が出ないことがあるため、即日で結果を受け取りたい方は早めに申込を済ませておきましょう。
夕方から夜間は申込が集中しやすく、受付時間内でも結果通知が翌日になる場合があります。
申込後にコールセンターへ電話し「急ぎで融資を希望している」と伝えると、審査を優先的に進めてもらえる可能性があります。
審査通過率は目安にとどめ、申し込みは1社ずつにする
審査通過率を公表している貸金業者は一部の大手に限られ、中小消費者金融で公表している例は確認できません。
アコムやアイフルは月次の資料で新規の成約率を公表していますが、各社で定義が異なり、個人の通りやすさを示す数値ではありません。
任意整理中に借入するリスクと注意点

それぞれ解説します。
弁護士との任意整理交渉が打ち切られる可能性がある
任意整理の手続き中に新たな借入を行うと、弁護士との委任契約の内容によっては契約違反となり、交渉が打ち切られる可能性があります。
弁護士への依頼時には新たな借入をしない約束を求められることが多く、発覚した場合は債権者との信頼関係が損なわれ、利息の免除や分割払いの交渉が難航するおそれがあります。
弁護士・司法書士が辞任して手続きが止まる
弁護士が辞任すると各債権者に辞任通知が送られ、それまで止まっていた督促・取り立てが再開される可能性があります。
債権者から一括返済を迫られることもあり、対応できなければ給与や預貯金の差し押さえに至る可能性があります。
また、辞任後は再度別の弁護士に依頼し直す必要があり、追加費用と時間がかかる上に、遅延損害金も積み上がっていきます。
返済が苦しくなり自己破産に陥るリスクが高まる
任意整理中に借入を重ねると月々の返済額が増加し、最終的に返済不能となって自己破産に追い込まれるリスクがあります。
任意整理中に貸してくれる業者は大手ではなく高金利の業者が多いため、返済負担はさらに重くなってしまいます。
また、自己破産に移行した際に、任意整理中の新規借入が「免責不許可事由」とみなされると、借金の免除が認められにくくなるおそれがあります。
債務整理を隠した借入は詐欺罪に問われる可能性がある
返済の意思や能力がないのに、それを偽って借入することは、詐欺罪(刑法246条・10年以下の拘禁刑)に問われる可能性があります。
任意整理中のお金の問題は、追加借入ではなく弁護士への相談で解決策を探してください。
「極甘審査」「ブラックOK」を謳う違法業者の見分け方
それぞれ解説します。
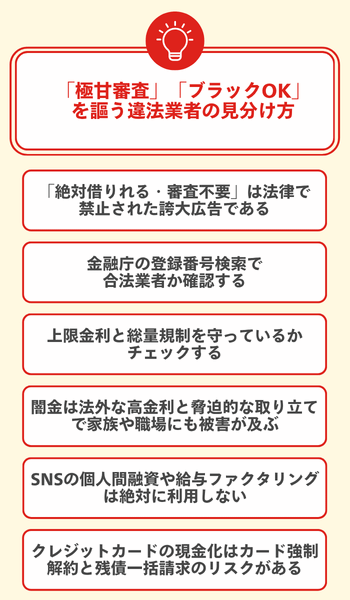
「絶対借りれる・審査不要」は法律で禁止された誇大広告である
「絶対審査通過」「審査なし」といった表現は、貸金業法第16条が禁じる誇大広告に当たるおそれがあります。
正規の貸金業者は国(財務局)または都道府県への登録が義務付けられており、審査を行わずに貸し付けることは法律上できません。
「ブラックOK」「債務整理中OK」を謳う広告も同様に問題のある表現とされており、こうした宣伝をする業者は違法業者の可能性を疑うべきでしょう。
金融庁の登録番号検索で合法業者か確認する
正規の貸金業者には必ず「貸金業登録番号」が付与されており、公式サイトや広告に明記されています。
金融庁の「登録貸金業者情報検索サービス」で番号を入力すれば、登録状況をすぐに確認できます。
登録番号が見つからない業者や、名称・所在地・電話番号が登録内容と一致しない業者は、違法業者の疑いがあるため、取引しないようにしましょう。
上限金利と総量規制を守っているかチェックする
正規の貸金業者の上限金利は借入額に応じて年15〜20%と定められており、年20%を超える利息の契約は刑事罰の対象となる違法行為です。
「10日で3割(トサン)」などと呼ばれる闇金の金利は年利換算で数百〜1,000%以上にもなるため、少しでも借りたら返済できなくなるおそれがあります。
闇金は法外な高金利と脅迫的な取り立てで家族や職場にも被害が及ぶ
闇金から借りると法外な金利で返済額が雪だるま式に膨れ上がり、返済が極めて難しくなってしまいます。
取り立ては深夜・早朝を問わず続き、家族の職場・学校・自宅への押し掛けや脅迫的な電話が繰り返されるケースもあり、本人だけでなく周囲の人々にまで被害が及んでしまいます。
闇金との契約は法律上無効とされる場合がありますが、被害から抜け出すには弁護士・司法書士や警察への相談が不可欠です。
SNSの個人間融資や給与ファクタリングは絶対に利用しない
SNSで「#お金貸します」と勧誘してくる相手は、無登録で貸金業を営む違法業者である可能性が高く、無登録での営業や勧誘は刑事罰の対象です。
個人間融資では、個人情報を悪用されるなどのトラブルに巻き込まれる危険もあるため、絶対に利用しないでください。
クレジットカードの現金化はカード強制解約と残債一括請求のリスクがある
クレジットカードの現金化はカード会社が認めておらず、規約違反としてカードの利用停止や強制退会になる場合があります。
強制退会のときには残債の一括返済を求められることがあり、資金繰りがさらに悪化してしまいます。
カード番号や個人情報を悪用されるリスクもあるため、手を出さないようにしてください。
消費者金融以外で資金を確保する方法
それぞれ解説します。
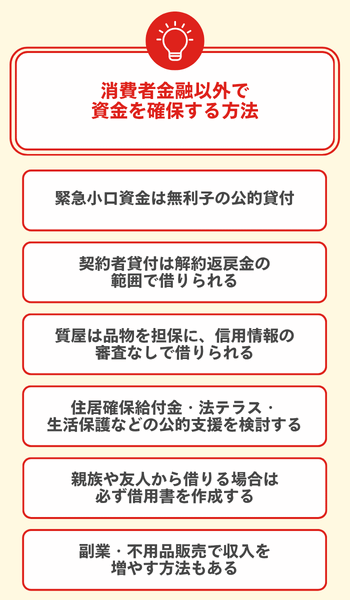
緊急小口資金は無利子の公的貸付
緊急小口資金は市区町村の社会福祉協議会が窓口となる公的貸付制度で、10万円以内を無利子・保証人不要で借りられます。
ただし審査があり、東京都のように、債務整理中の方がいる世帯を利用の対象外としている社会福祉協議会もあります。
事前にお住まいの社会福祉協議会へ、利用できるかどうかを確認してから申込みましょう。
契約者貸付は解約返戻金の範囲で借りられる
契約者貸付制度は解約返戻金を担保にする仕組みで、ローンのような信用情報の審査なしで借入できる場合が一般的です。
借りられる金額は解約返戻金の一定の範囲内で、割合や金利は保険会社や契約の時期によって異なります。
返済期限の定めはなく任意のタイミングで返済できますが、放置すると利息が元金に繰り入れられ、解約返戻金を超えると保険が失効する点に気をつけましょう。
なお、対象は終身保険・養老保険・個人年金など積立型のみで、掛け捨て型では利用できません。
質屋は品物を担保に、信用情報の審査なしで借りられる
質屋は品物を担保にお金を借りる仕組みのため、信用情報の審査なしで借入できます。
借りられる金額は品物の評価額の範囲内で、ブランド品・貴金属・スマートフォンなどを担保に、来店した当日に現金を受け取れる可能性があります。
ただし、返済できなければ品物を手放すことになってしまうため、大切な品物の質入れは慎重に判断してください。
住居確保給付金・法テラス・生活保護などの公的支援を検討する
融資ではなく給付・立替として活用できる公的支援も選択肢の1つです。
以下の支援制度が代表的です。
- 住居確保給付金(離職や収入減で家賃の支払いが難しい方に原則3ヶ月・最長9ヶ月支給、返済不要)
- 法テラス(弁護士費用を立替・月5,000〜10,000円程度の分割払いで返済、無利息)
- 生活保護(最低生活費に満たない場合に申請可・受給中は法テラス費用が猶予・免除)
借入ではなく公的支援を先に活用することで、返済負担を増やさずに済む可能性があります。
いずれの制度にも利用の要件があるため、まずは窓口で対象になるかを確かめましょう。
親族や友人から借りる場合は必ず借用書を作成する
借用書には貸付日・金額・返済期日・利率・双方の署名捺印を必ず記載し、書面を作成しておきましょう。
借用書がなく、返済の期限や方法が決まっていないと、贈与とみなされて贈与税がかかる可能性もあるため、必ず書面を用意してください。
副業・不用品販売で収入を増やす方法もある
メルカリ等フリマアプリでの不用品販売は、信用情報に影響しない合法的な資金確保手段の1つです。
生活で使っていた不用品の売却益は、原則として非課税です(1個30万円を超える貴金属などを除く)。
クラウドソーシングやパート・アルバイトも併せて活用すれば、消費者金融を使わずに返済原資を少しずつ積み上げられるでしょう。
任意整理の完済後に借入できるようになるまでの流れ
それぞれ解説します。
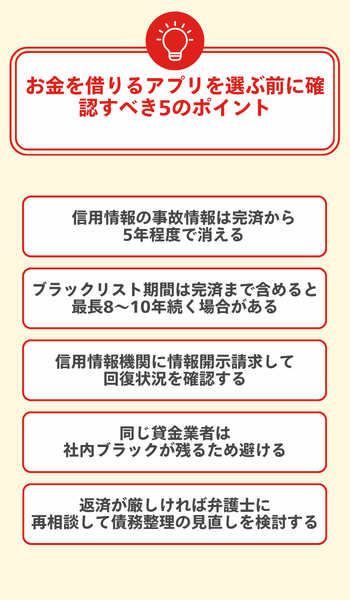
信用情報の事故情報は完済から5年程度で消える
任意整理の情報は、原則として「和解日」ではなく、契約が終わった日(完済日)から5年以内は残ります。
CIC・JICC・KSCのいずれも、契約期間中と契約終了後5年以内は情報を保有すると案内しています。
複数社で任意整理した場合は契約ごとに登録されるため、すべての記録が消えるのは、最後に完済した契約から5年ほどたったあとです。
ブラックリスト期間は完済まで含めると最長8〜10年続く場合がある
任意整理後は和解した借金を3〜5年かけて分割返済するため、その返済期間中もブラックリスト状態が続きます。
返済期間(3〜5年)と完済後の事故情報登録期間(5年)を合計すると、目安として8〜10年間は新規借入が難しくなります。
また、この期間中はカードローン・クレジットカード・住宅ローン等の新規申込も、審査通過は難しいのが一般的です。
信用情報機関に情報開示請求して回復状況を確認する
借入申込の前に、各信用情報機関へ開示請求して記録が消えているかを必ず確認してください。
3機関の概要は以下の通りです。
| 信用情報機関 | 手数料 | 確認方法 |
|---|---|---|
| CIC | 500円(郵送は1,500円) | インターネット・郵送 |
| JICC | 700円 | スマートフォンアプリ |
| KSC | 800円(郵送は2,403円) | インターネット・郵送 |
開示した結果、任意整理をした契約の情報が載っていなければ、登録期間が過ぎたと考えられます。
同じ貸金業者は社内ブラックが残るため避ける
信用情報機関の記録が消えても、任意整理した貸金業者の社内には取引の記録が長く残る場合があります。
そのため、信用情報の回復後は、任意整理していない別の貸金業者や金融機関へ申込むのが現実的です。
返済が厳しければ弁護士に再相談して債務整理の見直しを検討する
返済が苦しくなった場合は放置せず、早急に弁護士へ再相談することが大切です。
任意整理から個人再生・自己破産への切り替えは可能で、費用が心配な場合は法テラスの立替制度を活用できます。
延滞・放置すると訴訟や差押えのリスクが生じてしまうため、少しでも返済が苦しいと感じたら早めに弁護士へ相談してみてください。
任意整理中の借入に関するよくある質問

任意整理中の借入に関するよくある質問は、以下の通りです。
それぞれ解説します。
任意整理中でも住宅ローンは組める?
任意整理中に住宅ローンを組むことは、非常に難しいです。
信用情報に事故情報が登録されており、金融機関の審査を通過するのが難しいためです。
住宅ローンを申し込めるようになるのは、完済から5年程度が経過して事故情報が削除された後です。
また、任意整理をした金融機関には社内に記録が残っている場合があるため、別の金融機関を選ぶのが無難です。
任意整理中にカードローンの審査に通ることはある?
大手消費者金融や銀行系カードローンの審査に通ることは、任意整理中は非常に難しいです。
ただし、独自審査を採用している一部の中小消費者金融では、現在の返済能力を重視するため、審査に通る可能性がゼロではない場合もあります。
注意点として、任意整理中の新規借入は弁護士との交渉が破談するリスクがあり、強くおすすめできません。
借入を検討する場合は、必ず事前に担当弁護士へ相談してください。
任意整理中の借入が弁護士にバレたらどうなる?
弁護士との信頼関係が崩れ、委任契約を解除される可能性があります。
弁護士が辞任すると、債権者からの取立てが再開されるおそれがあります。
また債権者が信用情報を照会した際に新規借入を発見し、交渉が破談するリスクもあります。
最悪の場合は任意整理の手続きが完全に止まり、自己破産に追い込まれてしまうこともあります。
任意整理と自己破産で借入制限の違いはある?
どちらも信用情報に事故情報が登録され、新規借入やクレジットカードが利用できなくなる点は共通です。
登録期間は、任意整理が契約終了後5年以内、自己破産は銀行系の信用情報機関で手続開始の決定から7年以内と、自己破産の方がやや長くなります。
また自己破産は一定の財産を手放す必要がありますが、任意整理は財産を維持したまま手続きできる点が大きな違いです。
任意整理中でもクレジットカードは作れる?
任意整理中は信用情報に事故情報が登録されているため、クレジットカードの新規作成はほぼできません。
カード会社には支払える見込み額を調べる義務があり、審査に通過することは極めて困難です。
代替手段としては、デビットカードやプリペイドカードが原則として審査なしで利用できます。
任意整理を完済したあとなら借りられる?
完済した直後は、信用情報に任意整理の記録が残っているため、審査に通るのは難しいのが一般的です。
記録は、原則として契約が終わってから5年以内は残ります。
中小消費者金融のなかには現在の収入や返済能力を見て判断する会社もありますが、必ず借りられるわけではありません。
任意整理中に生活費が足りないときはどうすればいい?
生活費が足りないときは、新しく借りる前に、まず担当の弁護士・司法書士へ相談しましょう。
毎月の返済額の見直しや、個人再生・自己破産への切り替えを検討してもらえる場合があります。
家賃が払えないときは、住居確保給付金などの公的支援を利用できる可能性があります。
まとめ:任意整理中の借入は慎重に!まず担当の弁護士へ相談しよう

任意整理をした方でも、いつも・アロー・セントラルなどの中小消費者金融は、現在の返済能力をもとに審査を受けられる可能性があります。
ただし新規借入を行うと、弁護士との交渉が破談したり手続きが止まってしまったりするリスクがあるため、必ず担当弁護士へ相談してから進めてください。
消費者金融以外にも、保険の契約者貸付や公的な支援制度など、状況によって利用できる手段があります。
「絶対借りれる」を謳う業者は違法業者の可能性が高いため、金融庁の検索サービスで必ず登録業者かどうかを確認してください。