

複数のローン会社に申し込んだにもかかわらず、どこも審査に通らず資金調達の手段が見つからないという状況は、経済的なプレッシャーが重なり、精神的にも追い詰められやすいものです。
ただし、大手銀行や消費者金融の審査に落ちていても、独自の審査基準を持つローン会社であれば融資を受けられる可能性があります。
そこで、この記事では「審査がどこも通らない方向けのローン会社の選び方や審査通過のコツ」を詳しく解説します。
注釈


注釈
※お申込み時間や審査によりご希望に添えない場合がございます。
※申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
審査がどこも通らないが貸してくれるローン会社おすすめ13選
審査がどこも通らないが貸してくれるローン会社おすすめ13選は、以下の通りです。
まずは掲載上位3社の金利・審査の早さ・無利息期間を比べ、気になる会社の詳細を確かめましょう。
ローン会社13社の金利・融資限度額・審査や融資の早さ・無利息期間を比べると、以下の通りです。
| 会社名 | 金利(実質年率) | 融資限度額 | 審査・融資の早さ | 無利息期間 |
|---|---|---|---|---|
| いつも | 年4.8%~20.0% | 1万円~500万円 | 審査最短30分 | 最大60日間 |
| アロー | 年14.95%~19.94% | 200万円まで | 審査最短45分 | なし |
| セントラル | 年4.8%~18.0% | 1万円~300万円 | 最短即日 | 最大30日間 |
| フクホー | 年7.3%~20.0% | 5万円~200万円 | 最短即日 | なし |
| エイワ | 年17.9507%~19.9436% | 1万円~50万円 | 最短即日 | なし |
| フタバ | 年14.959%~19.945% | 1万円~50万円 | 最短即日 | 30日間 |
| キャレント (法人専用) | 年7.8%~18.0% | 1万円~500万円 | 最短即日 | なし |
| デイリーキャッシング | 年8.5%~18.0% | 1万円~300万円 | 審査最短30分 | なし |
| プランネル | 年4.5%~18.0% | 10万円~300万円 | 翌営業日以降 | なし |
| AZ株式会社 | 年7.0%~18.0% | 1万円~200万円 | 審査最短30分 | なし |
| アムザ | 年15.0%~20.0% | 5万円~100万円 | 即日融資も可能 | なし |
| スペース | 年5.0%~18.0% | 1万円~500万円 | 即日融資も可能 | なし |
| ダイレクトワン | 年4.9%~18.0% | 1万円~300万円 | 最短即日(店頭窓口) | 55日間 |
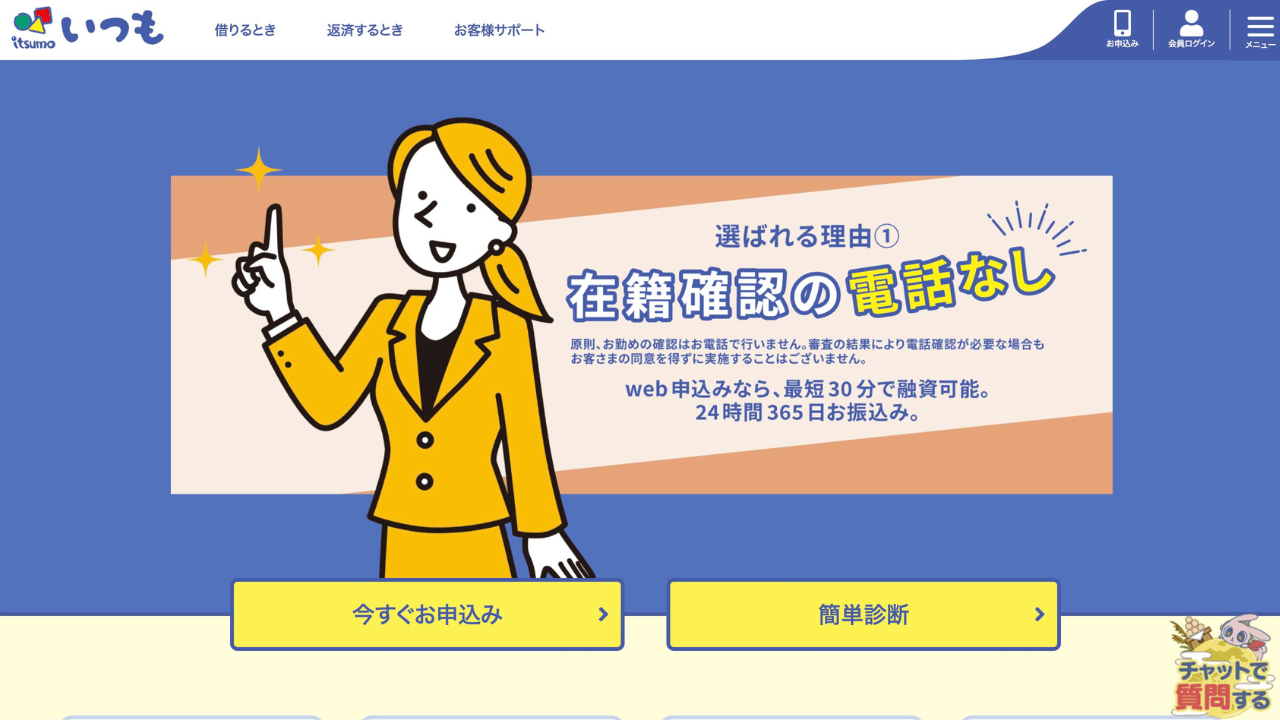
いつも
出典: https://www.126.co.jp/
- はじめての契約で60万円以上なら最大60日間無利息
- 最短30分で審査、最短30分で融資も可能
- カードレス/原則郵送物なし、申込みはWEBのみ
いつもは、はじめて契約する方が60万円以上の契約をすると、最大60日間の無利息期間を利用できる中小消費者金融です。
融資限度額は最大500万円と中小消費者金融としては高めの設定で、急ぎの方には審査最短30分・最短30分での融資にも対応しています。
ただし、はじめての方への審査と振込みは、平日9:30〜18:00に限られます。
申込みはWEBのみで、カードレスかつ原則として郵送物がないため、家族に知られにくい形で手続きを進められます。
大手に断られてお困りの方は、公式サイトで申込条件を確認してみてください。
【最大60日利息0円で最短30分融資!】
いつもの詳細情報
| 会社名 | いつも |
|---|---|
| 貸付金利 | 年4.8%〜20.0%(実質年率) |
| 融資限度額 | 1万円〜500万円 |
| 無利息期間 | 初回契約かつ60万円以上の契約で最大60日間利息0円 |
| 審査スピード | 最短30分 |
| 公式サイト | 公式サイト |
アロー

出典: https://www.my-arrow.co.jp/
- 22歳〜70歳・勤続6ヵ月以上の方が申し込める中小消費者金融
- 最短45分で審査結果が出て急ぎの融資需要に対応
- アプリを使えば郵送物なし、最大200万円まで借り入れ可能
アローは22歳〜70歳・勤続6ヵ月以上が申込条件の中小消費者金融で、大手消費者金融の審査に通らなかった方でも、条件を満たせば申し込めるのが特徴です。
審査は最短45分で結果が出るため、急ぎで融資が必要な方にも向いています。
WEBフォームから申し込みでき、最大200万円までの借入が可能です。
一次審査に通ったあと専用アプリで手続きを進めると、郵送物なしで契約できます。
まずは公式サイトで、申込条件に当てはまるかを確かめましょう。
【最短即日振込&アプリならWEB完結!】
アローの詳細情報
| 会社名 | アロー |
|---|---|
| 貸付金利 | 年14.95%〜19.94%(実質年率) |
| 融資限度額 | 最大200万円 |
| 無利息期間 | – |
| 審査スピード | 最短45分 |
| 公式サイト | 公式サイト |
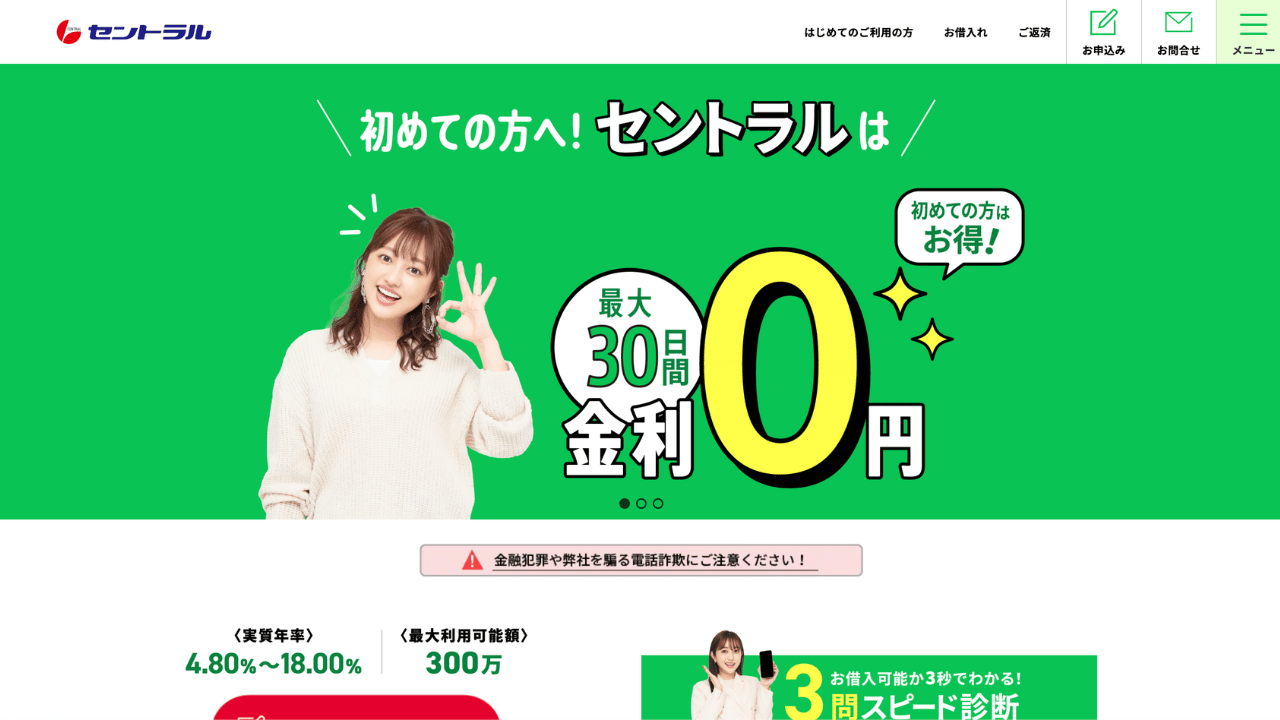
セントラル
出典: https://011330.jp/
- 初回限定で最大30日間無利息、はじめての利息負担を抑えられる
- 申込方法が豊富、WEB/自動契約機/来店/コンビニから選択
- 平日14時までなら最短即日融資
セントラルは初回契約者限定で最大30日間の無利息期間があり、はじめて中小消費者金融を使う方でも利息の負担を抑えて利用できます。
申込チャネルはWEB・自動契約機「セントラルくん」・来店・コンビニなど豊富で、自分の状況に合った方法を選べます。
平日14時までの申込なら最短即日で振込みを受けられる可能性があるので、今日中に現金が必要な方はまず申し込んでみてください。
【借入できる3秒ですぐに分かる!】
セントラルの詳細情報
| 会社名 | セントラル |
|---|---|
| 貸付金利 | 年4.8%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜300万円 |
| 無利息期間 | 初回契約者限定・契約日翌日から最大30日間利息0円 |
| 審査スピード | 最短即日 |
| 公式サイト | 公式サイト |
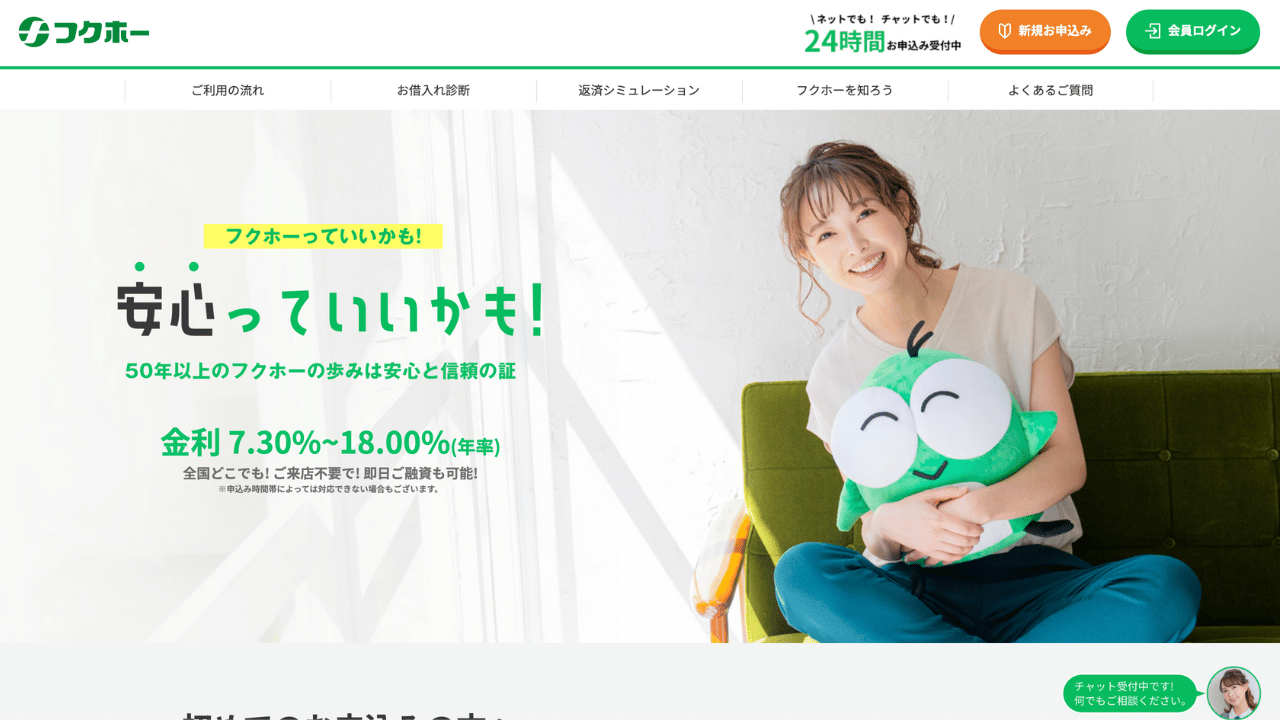
フクホー
出典: https://fukufo.co.jp/
- 創業50年以上、WEB完結契約対応で来店不要
- まとまった金額ほど金利が下がる仕組みで有利
- WEBは24時間受付、最短即日融資も可能
フクホーは大阪府に本社を置く創業50年以上の中小消費者金融で、融資限度額が最大200万円と中小業者の中でも高めに設定されています。
ただし、はじめて契約する方は50万円までの契約となります。
WEB完結契約(まるごと電子契約)に対応しており、マイナンバーカードか運転免許証があれば、来店不要で申込から契約まですべてオンラインで完結できます。
金利は実質年率7.3%〜20.0%と幅広く、借入額に応じて上限金利が下がる仕組みのため、まとまった金額ほど有利な条件と言えます。
条件に当てはまる方は、24時間受付のWEB申込でまず相談してみてください。
【50年以上の運営と信頼が強み!】
フクホーの詳細情報
| 会社名 | フクホー株式会社 |
|---|---|
| 貸付金利 | 年7.3%〜20.0%(実質年率) |
| 融資限度額 | 5万円〜200万円(初回は50万円まで) |
| 無利息期間 | – |
| 審査スピード | 仮審査は最短即日・最短即日融資 |
| 公式サイト | 公式サイト |
エイワ
出典: https://www.eiwa.jp/
- スタッフと対面で話す個別審査、事情を直接伝えられる
- 20歳~84歳、主婦/学生/パートも対象の広い受付範囲
- 機械審査に頼らず申込者の事情を直接聞いて判断
エイワは創業65年以上の歴史を持つ消費者金融で、スタッフとの対面面談による個別審査が最大の特徴です。
機械的なスコアリングだけに頼らず、申込者の事情を直接聞いて判断するため、他社の審査に落ちた方でも、現在の状況を見て検討してもらえる可能性があります。
20歳〜84歳まで申込可能で、主婦・学生・パート・アルバイトも対象のため、幅広い属性の方が利用しています。
原則として来店が必要で、福井県・島根県・鳥取県・高知県・沖縄県には対応していません。
まずは24時間受付のWEB、または平日9:00〜18:00の電話で問い合わせてみましょう。
エイワの詳細情報
| 会社名 | 株式会社エイワ |
|---|---|
| 貸付金利 | 年17.9507%〜19.9436%(実質年率) |
| 融資限度額 | 1万円〜50万円 |
| 無利息期間 | – |
| 審査スピード | 最短当日(来店審査・即日融資可能) |
| 公式サイト | 公式サイト |
フタバ
出典: https://www.822828.jp/
- 20歳〜73歳、他社借入が4社以内の方が申込対象
- 初回30日間無利息、まず利息負担ゼロで試せる
- 平日16時までの審査完了で当日振込、ネットは24時間申込受付
フタバは創業60年以上の実績を持つ中小消費者金融で、20歳〜73歳で安定した収入があり、他社からの借入が4社以内の方が申し込めます。
大手で断られた方でも、今の収入や返済能力を見て審査してもらえる可能性があります。
はじめての方には初回30日間無利息サービスがあり、利息負担を抑えて利用できる点も魅力です。
インターネットなら24時間申込でき、平日16時までに審査が完了すれば当日中に振込みを受けられる可能性があります。
【初めてなら30日間0円で73歳まで申込OK!】
フタバの詳細情報
| 会社名 | フタバ株式会社 |
|---|---|
| 貸付金利 | 年14.959%〜19.945%(実質年率) |
| 融資限度額 | 1万円〜50万円 |
| 無利息期間 | 初回30日間無利息 |
| 審査スピード | 最短即日(平日16時までの審査完了で当日振込) |
| 公式サイト | フタバ公式サイト |
キャレント
出典: https://ca-rent.jp/
- 年7.8%~18.0%の金利で1万円~最大500万円に対応
- ネットで24時間申込可能、来店不要
- 法人(会社)の事業資金専用、個人・個人事業主は申込不可
年7.8%〜18.0%の金利で、1万円から最大500万円まで幅広い金額に対応する、法人向けの事業者ローンです。
申込みはインターネットから24時間でき、来店は不要です。
必要書類は、郵送またはFAXで提出します。
審査は最短即日で、平日14時までに手続きが完了すれば、当日中に振込みを受けられる可能性があります。
会社を経営していて事業資金が必要な方は、公式サイトの借入診断で借入可能かどうかを確かめてみてください。
【事業資金500万円を最短当日に受け取れる!】
キャレントの詳細情報
| 会社名 | キャレント(法人専用) |
|---|---|
| 貸付金利 | 年7.8%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜500万円 |
| 無利息期間 | – |
| 審査スピード | 最短即日 |
| 公式サイト | キャレント公式サイト |
デイリーキャッシング
出典: https://www.daily-p.co.jp/
- 審査最短30分、1万円の少額から300万円まで対応
- WEB/電話/来店の3つの申込方法から選択可能
- 最長5年の分割返済、担保/保証人は原則不要
審査最短30分で、1万円の少額から300万円まで対応する消費者金融です。
インターネット・電話・来店の3つの申込方法があり、状況に合った手段で手続きできます。
担保・保証人は原則不要で、最長5年の分割返済にも対応しているため、月々の返済額を調整しやすい点が強みです。
申込条件は満20歳以上で定期収入のある方なので、急ぎの方は平日9:00〜18:00の営業時間内に申し込みましょう。
【全国対応で最短即日融資】
デイリーキャッシングの詳細情報
| 会社名 | デイリーキャッシング |
|---|---|
| 貸付金利 | 年8.5%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜300万円 |
| 無利息期間 | – |
| 審査スピード | 最短30分 |
| 公式サイト | 公式サイト |
プランネル
出典: https://www.0120-70-7777.jp/
- 20歳〜85歳まで申込可能、安定した収入のある方が対象
- 最長8年の長期返済プラン、毎月の負担を抑えやすい
- 年4.5%~18.0%と金利下限が低く、スマホ完結
85歳まで申し込みができる点が最大の特徴で、20歳から85歳までの安定した収入がある方が申込対象です。
1984年設立で日本文化センターグループの株式会社プランネルが運営しており、金利は実質年率4.5%〜18.0%、融資額は10万円〜300万円に対応しています。
スマホ完結で来店不要のまま申し込みから契約まで完了でき、最長8年の長期返済プランを選べるため毎月の負担を軽くしやすい点も魅力です。
審査結果は必要書類がそろってから翌営業日以降に届くため、急ぎの方は早めに書類を用意しましょう。
プランネルの詳細情報
| 会社名 | 株式会社プランネル |
|---|---|
| 貸付金利 | 年4.5%〜18.0%(実質年率) |
| 融資限度額 | 10万円〜300万円 |
| 無利息期間 | – |
| 審査スピード | 書類確認後、翌営業日以降 |
| 公式サイト | プランネル公式サイト |
AZ株式会社
出典: https://az-k.co.jp/az/new/
- 来店不要、申込みから契約までWEBで完結
- 最短30分審査、平日17時30分までなら即日振込にも対応
- 24時間ネット申込、年7.0%~18.0%
AZ株式会社は、来店不要で申込みから契約までWEBで完結できる、京都の中小消費者金融です。
審査は最短30分で回答があり、平日17時30分までに手続きが終われば、即日振込を受けられる可能性があります。
融資限度額は最大200万円で、金利は実質年率7.0%〜18.0%です。
24時間ネット申込ができるので、他社で断られた方もまず一度申し込んでみるとよいでしょう。
AZ株式会社の詳細情報
| 会社名 | AZ株式会社 |
|---|---|
| 貸付金利 | 年7.0%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜200万円 |
| 無利息期間 | – |
| 審査スピード | 最短30分 |
| 公式サイト | 公式サイト |
アムザ
出典: https://www.amuza-c.com/
- ネット申込なら在籍確認/郵送物なし、職場に知られたくない方向け
- アルバイト/学生/年金受給者も対象の広い受付条件
- スマホだけで書類提出から契約まで完了
アムザは福岡県登録の中小消費者金融で、WEB完結で申し込むと職場への在籍確認がおこなわれないため、職場に借り入れを知られたくない方に向いています。
アルバイト・パート・学生・年金受給者まで幅広い属性が申込対象となっており、20歳以上70歳までで毎月安定した収入があれば審査を受けられます。
WEB完結で来店不要、書類もスマートフォンで完結できる手軽さも魅力です。
プライバシーを守りたい方は、公式サイトで申込条件を確認してみてください。
アムザの詳細情報
| 会社名 | アムザ |
|---|---|
| 貸付金利 | 年15.0%〜20.0%(実質年率) |
| 融資限度額 | 5万円〜100万円 |
| 無利息期間 | – |
| 審査スピード | 即日融資も可能(来店なら来店から融資まで30〜40分程度) |
| 公式サイト | 公式サイト |
スペース
出典: http://cashing-space.jp/space/
- スタッフが申込者の身になって相談に応じる審査
- 最大500万円(要審査)と高めの融資限度額
- 年5.0%~18.0%の金利でまとまった金額にも対応
スペースは大阪府堺市の中小消費者金融で、スタッフが申込者の身になって相談に応じる姿勢をかかげています。
融資限度額は最大500万円と中小消費者金融の中でも高めで、まとまった金額が必要な方にも対応できます。
審査の返答に時間がかかることもあるため、急ぎの方は早めに申し込みましょう。
申込みの対象は、20歳以上で安定した収入と返済能力がある方です。
他社で断られた方も、諦める前に問い合わせてみましょう。
スペースの詳細情報
| 会社名 | スペース |
|---|---|
| 貸付金利 | 年5.0%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜500万円 |
| 無利息期間 | – |
| 審査スピード | 最短即日 |
| 公式サイト | 公式サイト |
ダイレクトワン
出典: https://www.directone.co.jp/
- スルガ銀行グループ、WEB/電話/店頭で申込可能
- はじめての契約なら55日間無利息
- 担保/保証人不要、店頭窓口なら最短即日融資
ダイレクトワンはスルガ銀行グループの消費者金融で、大手消費者金融の審査に通らなかった方も申し込める可能性があります。
はじめて契約する方は、初回借入の翌日から55日間の無利息期間が適用されるため、短期間の借入であれば利息負担を抑えられます。
また、店頭窓口なら最短30分でカードが発行され、コンビニATMを使って全国どこでも借入・返済できる点も使い勝手がよいです。
WEBで申し込んだ場合、仮審査の結果は当日または翌営業日に届きます。
まずは公式サイトから無料で申し込んでみてください。
【最短当日融資で毎月の返済は4,000円〜】
ダイレクトワンの詳細情報
| 会社名 | ダイレクトワン |
|---|---|
| 貸付金利 | 年4.9%〜18.0%(実質年率) |
| 融資限度額 | 1万円〜300万円 |
| 無利息期間 | 55日間(はじめての契約のみ) |
| 審査スピード | 店頭窓口なら最短30分でカード発行(WEBは当日または翌営業日に仮審査回答) |
| 公式サイト | 公式サイト |
審査がどこも通らないローン会社で審査に通る可能性がある理由
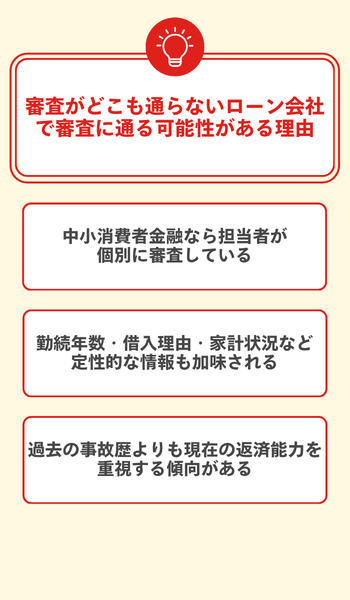
審査がどこも通らないローン会社で審査に通る可能性がある理由は、以下の通りです。
それぞれ解説します。
中小消費者金融なら担当者が個別に審査している
中小消費者金融では、担当者が1人ひとりの申込内容や事情を確認しながら審査する会社が多い傾向があります。
信用情報を確認したうえで申込者の現在の状況も含めて判断するため、大手で審査に落ちた方でも通過できる場合があります。
電話や来店で担当者にお金が必要な理由を説明できる会社もあり、個人の事情を伝えやすいのが大手との大きな違いです。
勤続年数・借入理由・家計状況など定性的な情報も加味される
中小消費者金融の審査では、数値化しにくい定性的な情報も担当者の裁量で加味されます。
勤続年数が長いほど収入が安定していると評価されやすく、医療費や急な冠婚葬祭などの具体的な借入理由を丁寧に説明すると、事情を理解してもらいやすくなります。
過去の事故歴よりも現在の返済能力を重視する傾向がある
中小消費者金融は、信用情報に延滞歴や事故情報が残っていても「現在は完済済みで安定した収入がある」と判断されれば、審査対象になる場合があります。
大手が過去の信用記録を重視するのに対し、中小では「今この人に貸して返してもらえるか」という現在の返済能力を最も重要視する傾向があります。
ただし、現在も延滞が続いている・収入がまったくないという状況では、中小消費者金融でも審査に通りにくいため注意が必要です。
審査がどこも通らなくなる原因
審査がどこも通らなくなる原因は、以下の通りです。
それぞれ解説します。
信用情報に事故情報が残っている
信用情報機関に事故情報が登録されている状態、いわゆる「ブラックリスト」は、審査がどこも通らない最大の原因です。
61日以上の支払い延滞や自己破産・債務整理の記録は、CIC・JICCなどの信用情報機関に登録されており、貸金業者は審査のときにこの情報を確認することが法律で義務付けられています。
事故情報は原則として契約が終わってから5年以内は残り、自己破産などの記録は銀行系の信用情報機関に最長7年残るため、その期間が経過するまで審査通過は難しい状況が続いてしまいます。
総量規制に抵触している
貸金業法に基づく総量規制により、消費者金融などの貸金業者からの借入合計が年収の3分の1を超えると、原則として新たな借入はできなくなります。
総量規制オーバーの状態は、返済して残高を年収の3分の1以下に減らすか、年収が増えない限り変わらないため、まず返済計画を立てましょう。
収入が不安定または勤続年数が短い
安定した継続収入があるかどうかは審査の最重要項目のひとつで、無職・収入ゼロの状態では貸金業者の審査に通るのは難しいのが実情です。
また、勤続年数が短い場合は「収入が継続するか不明」と判断され、審査で不利になりやすい傾向があります。
アルバイトやパートであっても継続的な収入があれば審査に通るケースはあるため、収入の安定性を証明できる書類を準備しておくと良いでしょう。
申込ブラック状態になっている
申込情報は審査結果にかかわらず6ヶ月間は信用情報機関に登録されており、審査担当者が照会すると複数の申込履歴が確認できる状態です。
「多数の業者に断られているほど資金繰りが厳しい」と判断されるため、申込ブラックが疑われる場合は申し込みを止めて6ヶ月ほど待つことが解決策になります。
他社借入件数が多い
他社からの借入件数が多いほど、審査担当者に「返済のために借り入れを重ねている多重債務者」と見なされるリスクが高まります。
1社あたりの借入額が少額でも、契約件数が多いと「返済の管理が難しい」と見なされ、審査通過が難しくなりやすいです。
新規申し込みの前に、既存の借入を一部完済・解約して件数を減らすことを検討してみてください。
虚偽申告で信用を失っている
年収や勤務先、他社借入額を偽って申告すると、審査の過程で発覚する可能性が高いです。
年収は収入証明書、勤務先は在籍確認や書類、他社借入は信用情報機関の照会でそれぞれ裏付けが取られるため、虚偽の内容は発覚しやすいです。
虚偽申告がバレた場合は即座に審査落ちとなるだけでなく、以降は正しい情報で申し込んでも審査に通らなくなってしまう可能性があるため、申告内容は必ず正確に記載しましょう。
審査がどこも通らないローン会社での審査通過率を上げるコツ
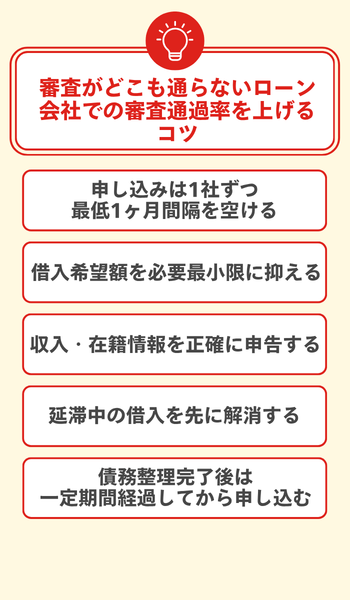
審査がどこも通らないローン会社での審査通過率を上げるコツは、以下の通りです。
それぞれ解説します。
申し込みは1社ずつ最低1ヶ月間隔を空ける
短期間に複数社へ申し込むと「申込ブラック」状態になり、審査で不利になる可能性があります。
申し込みは1社ずつにして結果を待ち、審査に落ちた場合は6ヶ月を目安に間隔を空けることを意識しましょう。
借入希望額を必要最小限に抑える
借入希望額が年収に対して高すぎると、「返済能力がない」と判断されて審査落ちしやすくなります。
消費者金融などの貸金業者には総量規制(年収の3分の1まで)があるため、希望額が多いほど審査ハードルも上がってしまいます。
まずは5万円〜10万円の少額から申し込むことで、審査に通過できる可能性があります。
収入・在籍情報を正確に申告する
申込時の収入や勤務先情報は、審査担当者が返済能力を判断するうえで最も重視するポイントです。
正確な情報を申告することで「誠実な申込者」という印象を与えられ、担当者の心証がプラスに働きやすくなります。
延滞中の借入を先に解消する
現在進行中の延滞がある状態では、中小消費者金融を含めて審査の通過は難しくなります。
延滞情報は信用情報機関に登録されており、貸金業者は審査のときに必ずこの情報を確認します。
他社への申し込みよりも先に、まず既存の延滞を解消することが審査通過への近道です。
債務整理完了後は一定期間経過してから申し込む
任意整理や自己破産などを行うと、信用情報機関に事故情報が登録され、その間は借り入れが難しい状態が続きます。
任意整理の情報は、原則として契約が終わってから5年以内は信用情報機関に残ります。
事故情報が削除されたあとは他社借入がゼロの状態で少額から申し込むと、審査に通過できる可能性があります。
審査がどこも通らないとき正規業者と闇金を見分ける方法
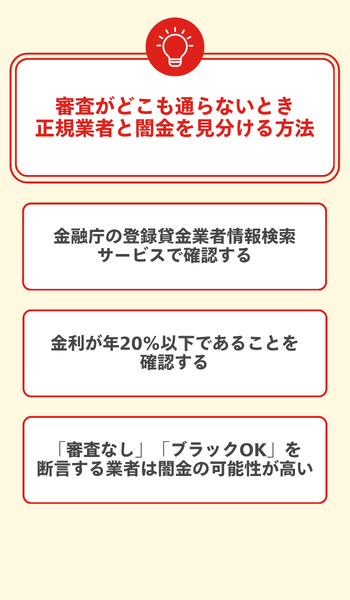
審査がどこも通らないとき正規業者と闇金を見分ける方法は、以下の通りです。
それぞれ解説します。
金融庁の登録貸金業者情報検索サービスで確認する
借入先が正規業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で無料確認できます。
会社名や電話番号を入力して検索し、結果に表示されない業者は無登録業者の可能性があるため、登録を確認できるまで利用してはいけません。
なお、正規業者の名称や登録番号をかたる悪質な業者も存在するため、電話番号での照合も必ず行うようにしてください。
金利が年20%以下であることを確認する
正規の貸金業者は、利息制限法の上限(借入額に応じて年15%〜20%)を超える金利を設定することが法律で禁止されています。
提示された金利が年20%を超えている場合、その貸付けは違法で、業者は闇金の可能性が高いでしょう。
「審査なし」「ブラックOK」を断言する業者は闇金の可能性が高い
貸金業法では、審査なしで借りられるかのような表現や、借りやすさを過度に強調する広告が禁止されており、このような文句を使う業者は法令違反の闇金である可能性が高いです。
正規の消費者金融には返済能力を調べる義務があるため、審査なしで貸すことは法律上できません。
闇金からの借入は超高金利だけでなく、家族や勤務先への取り立てといった深刻なトラブルにも発展するため、少しでも不審に感じたら日本貸金業協会や弁護士に相談してください。
審査がどこも通らないとき消費者金融以外の資金調達手段
審査がどこも通らないとき消費者金融以外の資金調達手段は、以下の通りです。
それぞれ解説します。
生命保険の契約者貸付を利用する
契約者貸付は、加入中の生命保険の解約返戻金を担保に、保険会社から融資を受けられる制度です。
信用情報の審査が不要なため、ローン審査に通らない状況でも利用できる可能性があり、借入可能額は解約返戻金の70〜90%程度が目安となっています。
金利は年2.0〜6.0%程度の例が多く消費者金融より低めで、いつでも返済できるため、収入が安定したタイミングで返せます。
ただし、解約返戻金のない定期保険や収入保障保険では利用できないため、加入中の保険の種類を事前に保険会社へ確認しておきましょう。
クレジットカードの既存キャッシング枠を利用する
既にキャッシング枠が設定されているクレジットカードであれば、枠の範囲内で原則として新たな申込審査なしにATMやオンラインで借り入れができます。
金利は年15.0〜18.0%程度が多く、手続きは数分で完結します。
ただし、キャッシング枠が未設定の場合は枠追加の審査が必要になる点に注意が必要です。
また、キャッシングは総量規制の対象となるため、他社借入と合算した残高が年収の3分の1を超えていないか事前に把握しておきましょう。
質屋で貴金属・ブランド品を担保に即日現金化する
質屋は担保品を預けるだけで、審査・信用情報照会なしに即日現金を受け取れる可能性がある手段です。
質屋で担保として高値がつきやすい品物の例は、以下の通りです。
- 金・プラチナなどの貴金属
- ブランドバッグ
- 腕時計
- 宝石・ジュエリー
必要なものは本人確認書類で、品物を取り戻せる期限(流質期限)は入質日から3ヶ月が一般的です。
返済できない場合は担保品が売却されてしまい手元に戻らなくなってしまうため、期限内に返済できる見通しを持って利用しましょう。
生活福祉資金貸付制度に申請する
生活福祉資金貸付制度は、厚生労働省所管の公的貸付制度で、低所得世帯・障害者世帯・高齢者世帯を対象に市区町村の社会福祉協議会が窓口になっています。
福祉費や総合支援資金は、連帯保証人がいれば無利子、いなくても年1.5%という低金利で借り入れできます。
福祉費の上限は最大580万円で、資金用途によって限度額が異なります。
ただし、申し込みから貸付決定まで1ヶ月程度かかる場合があるため、緊急の場合は並行して他の手段も検討してください。
緊急小口資金を利用する
緊急小口資金は、生活福祉資金貸付制度内の小口貸付で、医療費の急な発生や一時的な収入減により生活維持が困難になった世帯が対象です。
借入限度額は10万円以内で、無利子・保証人不要で利用できます。
申し込み窓口は住んでいる市区町村の社会福祉協議会で、資金を受け取るまで1週間以上かかる場合があります。
まずは最寄りの社会福祉協議会に相談して、対象に該当するか確認してみてください。
生活再生ローンを利用する
生活再生ローンは、一般社団法人生活サポート基金がおこなう貸付けで、金融機関から借り入れできない人の生活再建を支援する目的のローンです。
過去に債務整理をした方や信用情報に事故がある方でも申し込める貸付けで、利用用途は債務整理費用・税金や家賃の滞納解消・生活資金など多岐にわたります。
金利は年12.5%以内で、利用には審査があり、原則として連帯保証人が1名以上必要です。
一般的な貸付より審査期間は長めなため、まずは生活サポート基金へ相談してみてください。
審査がどこも通らないとき絶対にやってはいけない資金調達方法
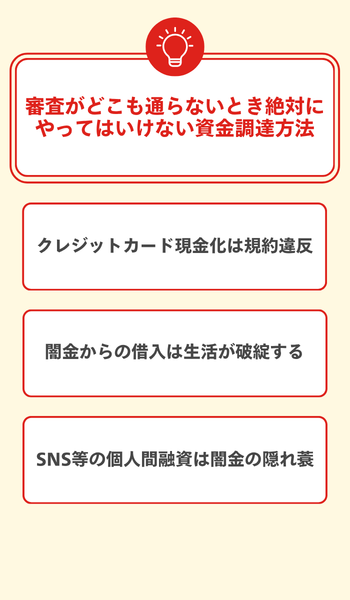
審査がどこも通らないとき絶対にやってはいけない資金調達方法は、以下の通りです。
それぞれ解説します。
クレジットカード現金化は規約違反
クレジットカード現金化は、カード会社の会員規約で禁止されている行為で、ショッピング枠で商品を購入して業者に換金してもらう仕組みです。
クレジットカード現金化が発覚した場合に受ける主なペナルティは、以下の通りです。
- カードの強制解約
- 利用残高の一括返済請求
- 強制退会の記録が残り、その後の審査に影響する可能性
- 自己破産時の免責不許可リスク
また、業者に手数料を取られるため実質的に高金利での借入と同じ負担になり、カード番号や個人情報を悪用されるおそれもあります。
闇金からの借入は生活が破綻する
闇金とは無登録で「10日で3割(トサン)」などの法外な金利で貸し付ける違法業者のことで、一度借りると返済が追いつかず借金が雪だるま式に膨れ上がっていきます。
返済できなくなると深夜・早朝を問わず電話や訪問での取立てが行われ、職場や家族にまで嫌がらせが及ぶケースもあります。
さらに他の闇金から借りて返済する多重債務の悪循環に陥るおそれがあるため、一度でも手を出さないことが大切です。
すでに借りてしまった方は、弁護士・司法書士や警察の相談窓口(#9110)に相談しましょう。
SNS等の個人間融資は闇金の隠れ蓑
SNSで「お金貸します」と投稿している個人は、個人を装った無登録の違法金融業者である場合があり、実態は闇金と考えるべきです。
個人であっても繰り返し貸付けをおこなうことは貸金業法上の「貸金業」に該当し、無登録でおこなうと刑事罰の対象になる犯罪行為です。
また「保証金を先払いすれば融資する」という詐欺手口もあり、振込後に連絡が取れなくなる被害が起きています。
政府広報・金融庁・日本貸金業協会がいずれも注意喚起を行っているため、審査に通らなくてもSNSでの借入は絶対に避けましょう。
審査がどこも通らないが貸してくれるローン会社に関するよくある質問
審査がどこも通らないが貸してくれるローン会社に関するよくある質問は、以下の通りです。
それぞれ解説します。
中小消費者金融は大手と比べて安全?
貸金業登録を受けた中小消費者金融は、貸金業法・利息制限法のルールのもとで営業している正規の業者です。
大手との主な違いは審査の方法で、中小は担当者が個別に審査する会社が多いため、大手のスコアリングで落ちた方でも通過できる場合があります。
なお、上限金利が年18〜20%と高めになりやすいため、借入額と返済計画はよく確認してから利用しましょう。
業者の安全性が不安な場合は、金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認しましょう。
ブラックリストに載っていても本当に借りられる?
ブラックリストとは、CIC・JICC・KSCなどの信用情報機関に延滞・債務整理の事故情報が登録された状態のことです。
中小消費者金融は担当者が個別に審査する会社が多いため、現在の収入や返済能力を評価してもらえる場合があります。
ただし、借り入れを必ず保証するものではなく、「ブラックOK」「審査なし」を断言している業者は闇金の可能性が高いため、絶対に利用しないようにしましょう。
債務整理中でも申し込める消費者金融はある?
手続きが進行中の場合、正規の消費者金融で新たな融資を受けるのは難しいです。
手続き中に借入をすると、任意整理の交渉に悪影響が出るおそれもあるため注意が必要です。
手続き完了後、信用情報の事故情報が消えた段階(概ね5〜7年後)から、中小消費者金融での少額借り入れを再スタートの選択肢として検討してみてください。
総量規制オーバーでも借りる方法はある?
総量規制は貸金業者からの借入合計を年収の3分の1以内に制限するルールですが、銀行・信用金庫が行うカードローンや住宅ローンには適用されません。
そのため、消費者金融で上限に達している場合でも銀行のカードローンには申し込めますが、銀行も返済能力を審査するため、借りられるとは限りません。
また、医療費など緊急性の高い資金は例外貸付として認められる場合もあるため、貸金業者に相談してみましょう。
ただし、すでに多くの借入を抱えている状態では返済負担がさらに重くなってしまうため、借入の前に債務整理という選択肢も合わせて検討することをおすすめします。
信用情報の事故情報はいつ消える?
信用情報の事故情報が消えるまでの期間は、登録されている信用情報機関と事故の種類によって異なります。
| 信用情報機関 | 事故情報の保有期間 |
|---|---|
| CIC | 契約終了後5年以内 |
| JICC | 契約終了後5年以内(2019年9月以前の契約は情報の種類により異なる) |
| KSC(全国銀行個人信用情報センター) | 契約終了後5年以内、自己破産・個人再生は決定日から7年以内 |
事故情報が消えても申込履歴は6ヶ月間残るため、複数社への短期間の申し込みは審査に影響してしまいます。
情報が消えたタイミングで焦らず1社ずつ丁寧に申し込むことが、再スタートへの近道です。
後払いアプリで当座の支払いを先送りできる?
Paidy・NP後払い・atoneなどの後払いアプリは、商品やサービスの代金を翌月以降に支払える仕組みで、メールアドレスと携帯番号のみで利用できるものもあります。
支払いを先送りする手段としては活用できますが、現金を直接借りる機能はないため、手元の現金が必要な場面には対応できません。
また、支払い方法によっては手数料がかかり、少額の利用では割高になるケースがあるため、コスト面も事前に確認しておきましょう。
在籍確認の電話なしで借りられるローン会社はある?
在籍確認そのものをおこなわない正規のローン会社は基本的にありませんが、勤務先への電話を原則おこなわない会社はあります。
たとえば、いつもやダイレクトワンは、原則として電話での在籍確認をおこなわず、申告内容や書類で確認すると案内しています。
一方、セントラルやフクホーのように、電話での確認を基本とする会社もあります。
無職や専業主婦でも借りられる?
収入がまったくない方は、正規のローン会社から借りるのは難しいです。
貸金業者には返済能力を調べる義務があり、アローのように「無職や年金収入のみの方は申し込めない」と明記している会社もあります。
専業主婦(主夫)の方は、配偶者の同意を得て借りる「配偶者貸付」に対応した会社なら申し込める可能性があります。
収入がなく生活に困っている方は、住んでいる市区町村の社会福祉協議会などの公的な窓口に相談しましょう。
審査がどこも通らないが貸してくれるローン会社まとめ
審査がどこも通らない場合でも、担当者が個別に判断する中小消費者金融であれば、借りられる可能性があります。
いつも・アロー・セントラル・フクホー・エイワなど、本記事で紹介した13社はいずれも国(財務局)または都道府県に登録している正規業者で、大手の審査に通らなかった方でも相談できる可能性があります。
審査通過率を上げるには申し込みを1社ずつにして、借入希望額を最小限に抑えることが大切です。
また、「審査なし」「ブラックOK」を断言する業者は闇金の可能性が高いため、必ず金融庁の登録情報を確認してから申し込みましょう。